해외법인은 3분기 영업적자로 돌아섰지만 국내법인이 안정적인 영업이익률을 유지하며 수익성을 견인한 것으로 예상됐다.
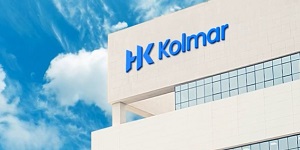
| ▲ 한국콜마가 2026년 3분기 국내법인에서 안정적 수익성을 유지하며 연결 영업이익을 늘린 것으로 분석됐다. 사진은 서울시 서초구 내곡동에 위치한 한국콜마 사옥 전경. <한국콜마> |
이다연 다올투자증권 연구원은 12일 한국콜마 목표주가 19만 원, 투자의견 매수(BUY)를 유지했다.
직전거래일인 8일 한국콜마 주가는 13만7100 원에 장을 마쳤다.
이 연구원은 "중국법인이 2개 분기 만에 적자로 돌아섰고 미국과 캐나다법인도 적자를 이어가면서 해외법인의 손익 변동성이 커졌다"며 "다만 국내법인이 연결 이익의 중심을 유지하고 있다"고 말했다.
한국콜마는 3분기 연결기준으로 매출 8447억 원, 영업이익 906억 원을 낸 것으로 추정됐다. 2025년 3분기보다 매출은 24%, 영업이익은 55% 증가한 것이다.
중국법인이 2개 분기 만에 다시 적자로 돌아서면서 해외법인 실적에 부담을 준 것으로 분석됐다. 중국법인은 3분기 매출 306억 원, 영업손실 20억 원을 낸 것으로 추정됐다.
미국과 캐나다법인도 적자를 이어간 것으로 예상됐다. 미국법인은 신규 고객사 확대로 지난해 같은 기간보다 적자 규모를 줄였지만 아직 연결 이익에 대한 기여도는 낮은 것으로 분석됐다.
반면 국내법인은 3분기 영업이익 655억 원을 내며 연결 영업이익의 72%를 차지한 것으로 추정됐다. 영업이익률도 15.1%를 기록하며 견조한 수익성을 유지한 것으로 분석됐다.
화장품 업종은 선크림 수요가 집중되는 상반기보다 하반기에 매출 성장세가 둔화하는 특성을 보인다. 다만 3분기 K뷰티 수출액은 증가하며 국내법인의 성장세를 뒷받침한 것으로 분석됐다.
실제로 관세청 집계 기준 올해 3분기 기초 화장품 수출액은 지난해 같은 기간보다 34%, 기타 화장품 수출액은 66% 증가했다.
한국콜마는 2026년 연결기준으로 매출 3조2165억 원, 영업이익 3566억 원을 낼 것으로 전망됐다. 2025년보다 매출은 18%, 영업이익은 49% 증가하는 것이다. 조수연 기자