중국 신공장이 가동되는 2027년에는 판매량이 최대 40% 증가할 가능성이 있는 것으로 분석됐다.
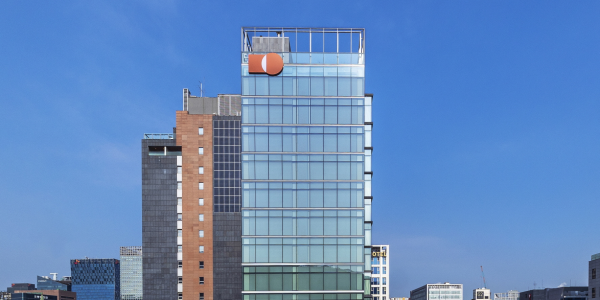
| ▲ 삼양식품이 원화 강세에 따른 단기 실적 부담에도 높은 성장세를 이어갈 것으로 전망됐다. 사진은 삼양식품 서울 중구 명동 신사옥 전경. <삼양식품> |
박상준 키움증권 연구원은 29일 삼양식품 목표주가 185만 원, 투자의견 매수(BUY)를 유지했다.
28일 삼양식품 주가는 121만5천 원에 거래를 마쳤다.
최근 주가는 원화 강세에 따른 실적 전망치 하향 우려로 조정을 받은 것으로 분석됐다. 삼양식품 주가는 최근 한 달 동안 21.5% 하락했다.
수출 비중이 높은 삼양식품은 원화 가치가 오르면 해외에서 벌어들인 매출과 이익을 원화로 환산한 금액이 줄어들 수 있다.
박 연구원은 “올해 하반기에는 원화 강세의 영향으로 실적 전망치가 낮아질 가능성이 있는 것이 사실”이라면서도 “불닭볶음면의 글로벌 인지도가 높아지고 유통망도 확대되고 있어 최근 우려는 단기적 문제에 그칠 것”이라고 분석했다.
2027년에는 중국 신공장이 가동되면서 생산능력 확대 효과가 본격화할 것으로 예상됐다.
박 연구원은 “중국 신공장 가동으로 판매량이 최대 40%가량 증가할 수 있다”며 “중국 현지 생산 전환으로 확보되는 국내 공장의 여유 생산능력을 서구권 수출 확대에 활용할 수 있을 것”이라고 전망했다.
해외 판매법인 확대에 따른 평균판매단가(ASP) 상승도 기대됐다.
현지 판매법인이 유통 과정을 직접 맡으면 외부 유통사에 돌아가던 유통 이윤을 삼양식품이 확보할 수 있어 수익성이 높아질 수 있다.
삼양식품은 이미 구축한 글로벌 유통망을 바탕으로 불닭볶음면의 새로운 맛을 추가하며 제품군을 넓힐 것으로 예상됐다. 원재료 가격 상승분을 제품 가격에 반영할 가능성도 실적 전망의 추가 상향 요인으로 꼽혔다.
박 연구원은 “삼양식품은 신공장 증설 이후 판매량과 평균판매단가 상승세가 지속되면서 음식료업종에서 가장 압도적 성장동력을 보여줄 것”이라고 말했다.
삼양식품은 2026년 연결기준 매출 3조1310억 원, 영업이익 7241억 원을 낼 것으로 전망됐다. 2025년보다 매출은 33.1%, 영업이익은 38.1% 증가하는 것이다. 이솔 기자