



기존 목표주가가 실제 주가보다 크게 높았던 점이 반영됐다. 다만 국내 가맹사업 매출이 증가하면서 3분기 전체 매출이 11분기 만에 반등한 점은 긍정적으로 평가됐다.
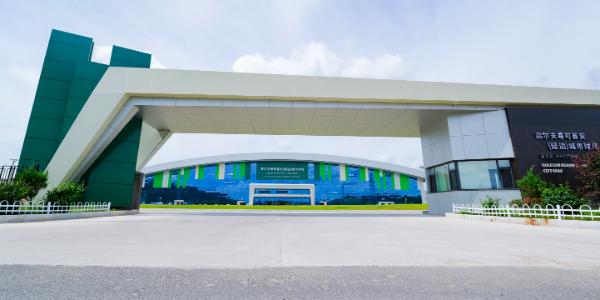
| ▲ 골프존 목표주가가 낮아졌다. 기존 목표주가가 실제 주가보다 높았던 점이 반영됐다. 사진은 골프존 시티골프 중국 2호 연길점 외관 전경. <골프존> |
박종선 유진투자증권 연구원은 2일 골프존 목표주가를 기존 7만 원에서 5만 원으로 하향 조정했다. 투자의견은 매수(BUY)를 유지했다. 직전 거래일인 10월30일 골프존 주가는 3만3500원에 거래를 마쳤다.
박 연구원은 골프존의 3분기 매출이 10분기 연속 감소세에서 벗어났다는 점에 주목했다.
박 연구원은 "3분기 실적에서 가장 긍정적인 것은 2024년 1분기부터 10분기 연속 감소했던 매출이 11분기 만에 1년 전보다 4.3% 증가한 점"이라고 평가했다.
골프존은 2026년 3분기 연결기준 매출 1260억 원, 영업이익 100억 원을 낸 것으로 잠정집계됐다. 2025년 같은 기간보다 매출은 4.3% 증가했지만 영업이익은 34.4% 감소했다.
3분기 국내 가맹사업 매출은 615억 원으로 1년 전보다 20.7% 증가한 것으로 분석됐다. 가맹점을 대상으로 한 신제품 '투비전 NX 플러스' 업그레이드 판매가 증가한 영향으로 파악됐다.
전체 매출에서 가맹사업이 차지하는 비중은 2025년 3분기 42.2%에서 2026년 3분기 48.8%로 6.6%포인트 높아졌다.
반면 국내 제품 판매 활성화 정책에 따른 원가 부담과 해외사업 확대에 따른 비용 증가로 수익성은 악화했다.
3분기 매출원가율은 46.9%로 1년 전보다 7.0%포인트 높아졌다. 미국과 중국에서 마케팅 활동을 강화하면서 인건비와 마케팅비, 용역비 등 영업비용도 증가했다.
해외사업 매출은 235억 원으로 1년 전보다 3.7% 감소한 것으로 분석됐다. 2025년 1분기부터 이어진 6분기 연속 매출 증가세가 꺾였다.
일본에서는 골프 시뮬레이터 판매가 감소했고 미국에서도 현지 여건의 영향으로 제품 판매가 줄었다. 중국에서는 스크린골프 직영점 사업 재정비에 따른 매장 수 감소로 운영 매출이 줄어든 것으로 분석됐다.
국내 비가맹사업 매출은 208억 원으로 1년 전보다 14.2% 감소했다. 골프연습장 관련 시뮬레이터(GDR) 사업 매출도 49억 원으로 32.1% 줄었다.
다만 박 연구원은 4분기부터 해외사업이 다시 반등할 것으로 내다봤다.
해외 매장 수는 2025년 3분기 3857곳에서 2026년 3분기 4641곳으로 20.3% 증가했다. 박 연구원은 4분기 성수기 진입과 함께 해외 신규 제품 판매와 매장 운영 매출이 늘어날 것으로 예상했다.
골프존은 2026년 연결기준 매출 4617억 원, 영업이익 416억 원을 낼 것으로 전망됐다. 2025년보다 매출은 4.5%, 영업이익은 38.8% 감소하는 것이다. 조성근 기자




