K2 전차의 대형 수출 계약 성사가 지연됨에 따라 향후 현대로템의 영업이익 전망치가 낮아진 점이 반영됐다.
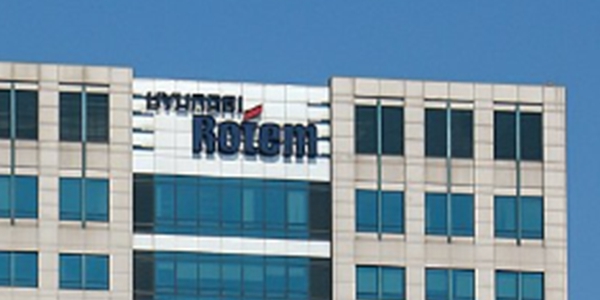
| ▲ 장남현 한국투자증권 연구원은 13일 현대로템 목표주가를 기존 27만 원에서 19만 원으로 낮췄다. 사진은 현대로템의 경기 의왕시 본사. <현대로템> |
장남현 한국투자증권 연구원은 13일 현대로템 목표주가를 기존 27만 원에서 19만 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
현대로템 주가는 12일 9만9800원에 거래를 마쳤다.
장 연구원은 “영업이익 추정치 하향에 따른 2027년도 주당순이익(EPS) 추정치 감소와 동종기업군(피어그룹)의 가치평가 하락을 반영했다”고 말했다.
다만 “신규 수출 계약 체결 시점에 대한 불확실성은 존재하지만 수주가능성은 여전히 높다”며 “특히 현대로템은 대형 수출계약 체결 시 방산 업종 내에서 가장 빠르게 실적 추정치 상향 조정이 이뤄질 수 있다”고 말했다.
3분기 실적은 시장기대치(컨센서스)에 부합할 것으로 추정됐다.
현대로템은 3분기 연결기준으로 매출 1조7490억 원, 영업이익 2788억 원을 거둔 것으로 추산됐다.
지난해 3분기보다 매출은 8.0%, 영업이익은 0.4% 각각 증가한 수치다.
장 연구원은 “환율 변동에 따른 수출사업의 수익성 훼손이 예상되지만 폴란드 K2 전차 2차 실행계약 인도가 시작되면서 이를 상쇄할 것”이라며 “지난 8월까지 2차 계약 물량 28대가 인도된 것으로 파악되며 이에 따라 관련 충당금 환입이 발생할 전망”이라고 설명했다.
이어 “충당금 환입에 따른 수익성 개선 효과가 환율 변동에 따른 부정적 영향을 상회할 것”이라며 “이를 반영한 3분기 방산 수출 사업 영업이익률은 35.2%로 추산한다”고 덧붙였다.
신규 해외 수주가 지연됨을 반영해 향후 영업이익 전망치를 낮췄다.
그는 “이라크, 페루, 루마니아, 폴란드(3차 계약) 등 다수의 대형 수출 사업이 추진되고 있으나 아직까지 신규 계약 체결이 없다”며 “대형 수출 계약 부재가 장기화되면 2027년도 이익 추정치 하향 조정이 불가피하다”고 바라봤다.
이어 “글로벌 전차 시장의 수급불균형을 고려할 때 해당 사업들의 계약 체결 가능성은 여전히 높다”며 “다만 계약 체결 시점에 대한 불확실성이 존재한다”고 분석했다.
장 연구원은 수주 지연을 반영해 현대로템의 2027년 영업이익 전망치를 기존보다 23.3% 낮춘 1조1201억 원으로 제시했다.
그는 “향후 대형 수출 계약 체결 시점과 규모가 구체화되면 실적 추정치 상향 조정이 가능할 것”이라고 말했다. 신재희 기자