HUFFPOST
HUFFPOST
기업과산업  인터넷·게임·콘텐츠

한국투자 "NHN 데이터센터 성장 전망, 3분기 실적도 기대치 부합했을 것"

정희경 기자 huiky@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] NHN이 올해 3분기 시장 전망치에 부합하는 견조한 실적을 거뒀을 것이라는 증권가 분석이 나왔다.

13일 한국투자증권 정호윤 연구원은 NHN에 대한 투자의견 ‘매수(BUY)’와 목표주가 8만 원을 각각 유지했다.
 
한국투자 "NHN 데이터센터 성장 전망, 3분기 실적도 기대치 부합했을 것"
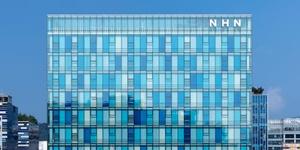
▲ 13일 한국투자증권은 NHN의 목표주가로 8만 원을 제시했다. 사진은 경기 성남시 판교에 위치한 NHN 사옥의 모습. <NHN>

정 연구원은 “데이터센터 산업은 인공지능(AI)이라는 거대한 산업 변화에 기반해 장기적이고 구조적인 성장이 기대된다”며 “NHN은 경쟁사 대비 시가총액과 전체 사업 규모는 작지만, 그만큼 꾸준하고 안정적인 실적 증가세가 이어질 수 있다는 점이 매력적”이라고 분석했다.

NHN은 데이터센터 인프라 확충을 지속하며 중장기 실적 우상향의 발판을 마련하고 있다.

지난 2분기 가동에 들어간 양평 데이터센터에 이어, 20MW(메가와트) 규모의 신규 데이터센터를 오는 2027년 말 완공 목표로 구축 중이다.

정 연구원은 “양평 데이터센터는 B200 GPU를 탑재해 2027년부터 연간 1천억 원 수준의 매출 발생이 기대된다”며 “2027년 증설 예정인 신규 데이터센터에는 차세대 칩인 B300이나 베라 루빈이 설치될 예정인 만큼 매출에 대한 기댓값은 더욱 높아질 것”이라고 내다봤다.

NHN의 3분기 실적은 시장 컨센서스(증권사 평균 전망치)에 부합할 것으로 추정된다.

3분기 매출은 7656억 원, 영업이익은 532억 원을 낸 것으로 추산됐다. 이는 지난해 같은 기간과 비교해 매출은 22.4%, 영업이익은 92.6% 각각 증가한 수치다. 정희경 기자

최신기사

메모리값 급등에 저가폰 2억3천만대 사라진다, 프리미엄폰은 연 7% 성장 전망
시민단체 국민연금에 '탄소중립 목표 수립' 촉구, "탈석탄 전략 적용하는 시점 앞당겨야"
스페이스X 이동통신 사업 진출은 애플에 악재, "스마트폰 보조금 축소 전망"
글로벌 시민단체 유엔에 "SK텔레콤 미얀마 온실가스 감축사업 인증 중단" 촉구, 검증 ..
NH투자 "셀트리온 신제품 효과로 영업이익 고성장, 바이오시밀러 시장 확대도 긍정적"
키움증권 "실리콘투 매출 성장세 지속, 유럽·라틴아메리카 유통망 확대 수혜"
한국투자 "HD현대일렉트릭 목표주가 하향, 환율 하락으로 수익성 저하"
한국투자 "현대로템 목표주가 하향, K2 전차 대형 수출계약 지연 반영"
한국투자 "NHN 데이터센터 성장 전망, 3분기 실적도 기대치 부합했을 것"
최태원 'CXMT의 SK하이닉스 추격' 우려에 관영매체 의기양양, "중국과 협력이 해법"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.