기준금리 인상이 수익성 지표인 순이자마진(NIM) 상승으로 이어진다는 과거의 공식이 약해지면서 이자이익 외에 안정적으로 수수료이익을 확보할 수 있는 자산관리 사업의 중요성이 커지고 있다.
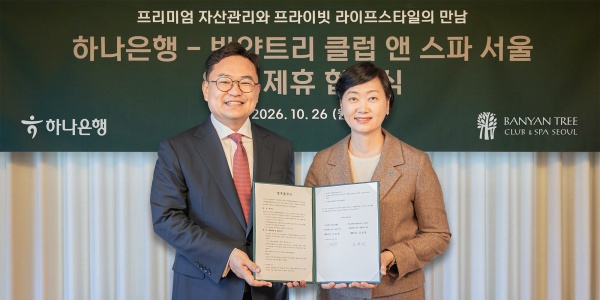
| ▲ 이은정 하나은행 본부장(사진 오른쪽)과 김병윤 에이블현대호텔앤리조트 대표이사가 10월26일 초고액자산가 대상 프리미엄 라이프스타일 서비스 강화를 위한 MOU를 체결하고 기념사진을 찍고 있다. <하나은행> |
3일 금융권에 따르면 5대 금융지주는 은행과 증권 등 계열사를 중심으로 고액자산가 대상 자산관리 서비스를 확대하고 있다.
하나은행은 초고액자산가를 위한 프리미엄 라이프스타일 서비스를 강화하기 위해 10월 말 호텔 ‘반얀트리 클럽 앤 스파 서울’을 운영하는 에이블현대호텔앤리조트와 업무협약(MOU)을 맺었다.
양사는 하나은행의 자산관리 역량과 에이블현대호텔앤리조트의 호텔·다이닝·웰니스 인프라를 결합해 ‘하나은행 패밀리오피스’ 고객을 위한 전용 관리 프로그램을 선보인다는 계획을 내놨다.
패밀리오피스는 초고액자산가와 가족의 자산을 관리하고 운용하는 개인 또는 법인을 말한다.
하나은행 패밀리오피스는 100억 원 이상 금융자산을 보유한 초고액자산가 전담 관리 조직이다.
하나증권도 같은 날 코리니와 업무협약을 체결하고 패밀리오피스와 고액자산가 고객에게 미국 부동산 투자정보와 자문 서비스를 제공하기로 했다. 코리니는 미국 뉴욕 맨해튼에 본사를 둔 부동산 투자 전문기업이다.
신한금융은 고액자산가를 대상으로 은행과 증권을 중심으로 카드, 라이프, 자산운용 등 그룹사 역량을 종합한 행사를 진행했다.
신한금융은 8월31일 금융자산 10억 원 이상 고객 1천 명을 대상으로 자산관리 포럼 ‘신한 프리미어 패스파인더 혜안 2026’을 열었다. 시장 전망 세미나 등과 함께 현장에서 분야별 상담과 서비스도 제공했다.
우리은행은 독일 자동차 제조사 메르세데스벤츠의 프리미엄 브랜드 ‘마이바흐’ 차량 고객을 노린다.
우리은행은 7월30일 메르세데스-벤츠 공식 딜러사인 HS효성더클래스와 초고액자산가 공동 마케팅을 위한 전략적 업무협약을 체결했다. 이에 따라 ‘마이바흐 브랜드센터 서울’에서 우리은행 포트폴리오 매니저가 진행하는 프리미엄 금융 세미나도 열었다.
NH투자증권은 비대면 서비스를 확대해 영업점 방문이 어려운 고액자산가 수요를 잡는다.
NH투자증권은 7월부터 디지털 초고액자산가(UHNW) 대상 전담 서비스를 제공한 데 이어 서비스 기준을 20억 원으로 낮춰 고객층을 확대한다는 계획을 세워뒀다.
현재는 자산이 30억 원 이상이면서 영업점 자산관리 없이 모바일트레이딩시스템(MTS)을 통해 거래하는 고객을 디지털 초고액자산가로 분류하는데 대상을 넓힌 것이다.
NH농협은행은 영업점을 활용해 금융자산 10억 원 이상 초고액자산가 대상 자산관리 특화 점포 ‘NH로얄챔버’를 늘려간다. 2025년 9월 서울 서대문구 본점에 NH로얄챔버를 열었고 서울 강남과 부산, 대구 등으로 확대하는 방안을 추진하고 있다.
KB증권은 자산과 고객과 접점 확대에 신경쓰고 있다. 6월30일에는 2030 젊은 자산가를 대상으로 ‘2026 KB 더넥스트서밋’을 열었다.
KB국민은행은 3월 기존 KB와이즈 패밀리오피스 서비스를 ‘KB 더퍼스트 패밀리오피스’로 리브랜딩하면서 자산관리 브랜드를 재정립했다.
가문 단위 자산관리 서비스를 강화해 2026년 초 1조1천억 원 수준이던 패밀리오피스 관리 자산을 연내 2조 원까지 늘린다는 목표도 내놨다.
5대 금융이 고액자산가 공략에 공을 들이는 배경에는 비이자이익 확대 과제가 자리하고 있다.
고액자산가 대상 자산관리 사업은 비이자이익을 늘릴 수 있는 주요 수익원으로 여겨진다.
투자상품 판매에 따른 수수료이익뿐만 아니라 세무와 부동산, 상속·증여, 가업승계 등 서비스에서도 다양한 비이자이익을 확보할 수 있기 때문이다.
현재 5대 금융은 그룹 이익의 절반 이상을 이자이익에서 얻고 있다.
2026년 3분기 누적 기준으로 5대 금융 영업이익(경비차감 전) 가운데 이자이익 비중은 KB금융 67.7%, 신한금융 73.1%, 하나금융 77.6%, 우리금융 81.1%, NH농협금융 72.6%로 파악된다.
그러나 이자이익은 기준금리 등 외부 환경에 영향을 받는 만큼 의존도가 높을수록 실적 변동성도 커질 수 있다.
기준금리 인상으로 서민들의 금융 부담이 클 때 금융기관이 ‘이자장사’를 한다는 비판도 커지는 데다 기준금리 인상기에 이자이익이 늘어날 것이라는 기대도 과거보다 약해진 것으로 파악된다.
장정훈 신한금융지주 재무부문장(CFO)은 10월27일 콘퍼런스콜에서 “예전에는 기준금리가 오르면 순이자마진(NIM)은 바로 0.02~0.03%포인트 개선된다는 전통적 공식이 있었다”며 “반면 지금은 조달비용에 대한 부담이 순이자마진의 향방을 좌우하고 있다”고 말했다.
이어 “11월 기준금리 추가 인상이 예상되는 상황에서도 긍정적 요인과 부정적 요인이 혼재돼 순이자마진 전망을 중립적으로 보고 있다”고 덧붙였다.
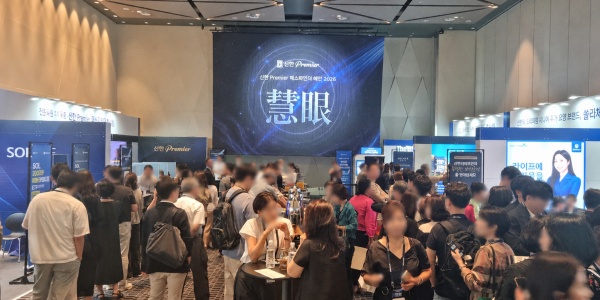
| ▲ 신한금융그룹이 8월31일 용산 서울드래곤시티에서 그룹 통합 자산관리 포럼 ‘신한 Premier 패스파인더 혜안 2026’을 열었다. <신한금융그룹> |
실제로 5대 금융 계열사 가운데 이자이익 영향이 큰 5대 은행의 3분기 순이자마진은 모두 직전 분기보다 낮아졌다.
KB국민은행의 3분기 순이자마진은 1.72%로 직전 분기인 2분기보다 0.02%포인트 내려갔다. 신한은행도 1.58%로 0.03%포인트 하락했다.
하나은행은 1.61%에서 1.57%로 0.04%포인트, 우리은행은 1.51%에서 1.43%로 0.07%포인트, NH농협은행은 1.74%에서 1.71%로 0.03%포인트 떨어졌다.
5대 금융의 자산관리 경쟁은 고액자산가의 증가와 자산관리 수요 확대 등이 맞물리면서 더욱 치열해질 것으로 보인다.
KB금융지주 경영연구소가 2025년 12월 발간한 ‘2025 한국 부자 보고서’에 따르면 금융자산을 10억 원 이상 보유한 한국 ‘부자’는 2011년 13만 명에서 2025년 47만6천 명으로 연평균 9.7% 늘었다.
자산가들의 자산관리 수요가 부동산에서 금융자산으로 이동하는 흐름도 계속해서 강화될 것으로 전망된다.
하나금융연구소가 2026년 4월 발표한 ‘2026 대한민국 웰스 리포트’를 보면 부자(금융자산 10억 원 이상)들의 총자산 가운데 금융자산이 차지하는 비중은 2021년 35%에서 2025년 46%로 높아졌다.
2026년 자산 포트폴리오를 재조정할 계획이 있다고 응답한 비중은 전체 부자 가운데 39%였다. 부동산 비중을 줄이고 금융자산 비중을 늘리겠다는 응답이 18%, 부동산·금융자산 비중을 유지한다는 응답이 11%, 부동산을 늘리고 금융자산을 줄인다는 응답이 10%였다. 조혜경 기자