



이명선 DB증권 연구원은 18일 리포트에서 “동아쏘시오홀딩스가 동아제약과 합병하면서 자회사 상장 우려를 해소했다”며 “탄탄한 재무구조로 그룹 내 헬스케어 투자 여유를 마련하게 됐다”고 바라봤다.
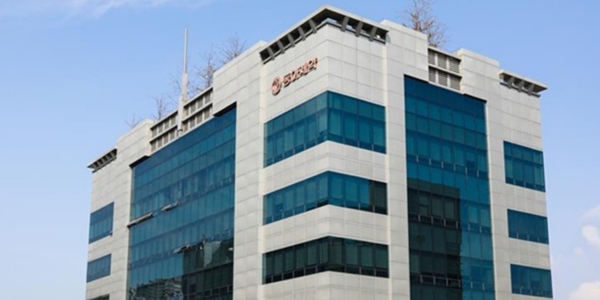
| ▲ 동아제약이 자회사와 합병하면서 투자 여력이 커졌다는 분석이 나왔다. 사진은 서울시 동대문구에 있는 동아제약 모습. <동아제약> |
동아쏘시오홀딩스는 10월1일 자회사 동아제약을 흡수합병하고 회사 이름을 동아제약으로 바꿨다.
합병 전 동아제약의 2026년 3분기 누적 일반의약품 매출은 2128억 원으로 2025년 같은 기간보다 27.7% 늘었다.
피부질환 치료제와 변비약 ‘둘코락스’ 등 오펠라 브랜드 제품이 매출 증가를 이끌었다. 3분기에만 일반의약품 매출 726억 원을 거둬 2025년 3분기보다 27.2% 늘었다.
합병 전 지주사인 동아쏘시오홀딩스는 2026년 3분기 연결기준 매출 4310억 원, 영업이익 351억 원을 냈다. 2025년 3분기보다 매출은 12.7%, 영업이익은 5.4% 증가했다. 제약 자회사 동아제약과 물류 자회사 용마로지스의 매출이 각각 13.4%, 10.9% 늘었다.
합병 이후 동아제약은 2026년 연결기준 매출 1조6085억 원, 영업이익 1201억 원을 낼 것으로 예상됐다. 2025년과 비교해 매출은 12.5%, 영업이익은 22.9% 늘어나는 것이다.
이날 이 연구원은 동아제약 목표주가를 14만5천 원, 투자의견을 ‘매수(BUY)’로 유지했다.
17일 동아제약 주가는 8만8500원에 거래를 마쳤다. 장은파 기자



