



| ▲ 마이크론의 실적 발표를 앞두고 D램과 낸드플래시, HBM의 호황 지속 전망에 외신 및 증권가의 낙관적 관측이 제시됐다. 이는 삼성전자와 SK하이닉스 실적과 주가에도 긍정적 신호로 꼽힌다. 마이크론 로고 및 반도체 이미지. <연합뉴스> |
메모리반도체 공급 부족에 따른 가격 상승세가 이어져 수익성도 크게 높아지는 만큼 업황 효과를 공유하는 삼성전자와 SK하이닉스의 3분기 실적에도 청신호로 꼽힌다.
28일 투자전문지 벤징가에 따르면 월스트리트 증권가에서 바라보는 마이크론 2026회계연도 4분기 매출 평균 추정치는 512억4천만 달러(약 69조6천억 원) 안팎으로 집계됐다.
마이크론이 6월 말 제시했던 자체 매출 전망치인 500억 달러를 웃돌며 지난 회계연도 4분기와 비교해 352% 증가한 수준이다.
주당순이익(EPS)도 같은 기간 3달러에서 31.6달러까지 급증했을 것으로 추정됐다. D램과 낸드플래시 등 메모리반도체의 전례 없는 호황기가 실적에 뚜렷하게 반영되는 셈이다.
벤징가는 마이크로소프트와 아마존 등 빅테크 기업들이 데이터센터를 비롯한 인공지능(AI) 인프라 투자를 꾸준히 확대하며 메모리반도체 시장에 수혜가 커지고 있다고 덧붙였다.
투자전문지 모틀리풀에 따르면 마이크론이 과거 메모리반도체 호황기에 기록했던 분기 최고 매출총이익률은 회계연도 2018년에 기록한 61% 안팎이다.
회계연도 2026년 4분기 매출총이익률 예상치는 86%로 이를 크게 상회한 것으로 추정됐다. 회계연도 2025년 4분기의 45.7%와 비교하면 두 배 가깝게 상승한 수치다.
수요와 공급에 따라 가격이 크게 변동하는 D램과 낸드플래시의 특성상 이처럼 높은 수익성이 장기간 지속되기는 어려울 수 있다는 관측도 나온다.
모틀리풀은 과거 마이크론의 분기 매출총이익률이 2018회계연도 4분기 61%를 기록한 뒤 1년만인 2019회계연도 4분기에 절반 수준인 29% 안팎까지 떨어졌다는 점을 근거로 들었다.
하지만 메모리반도체 장기 공급계약 효과와 고대역폭 메모리(HBM)의 수요 전망을 고려하면 이전과 같은 업황 악화가 반복될 가능성은 낮다는 관측도 나온다.
마이크론은 고객사와 최소 16건의 3~5년에 걸친 메모리반도체 장기 계약을 체결했다고 밝혔다. 가격 상한선 및 하한선을 설정해 정해진 기간에 약속된 물량을 공급하는 방식이다.
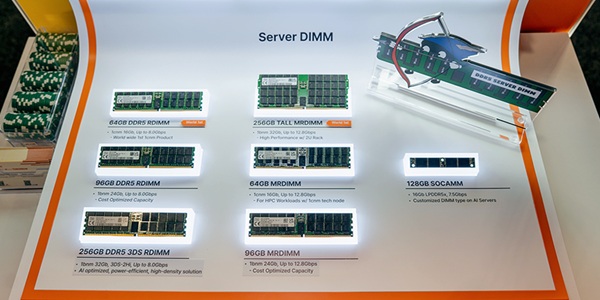
| ▲ SK하이닉스의 서버용 메모리반도체 전시용 제품. < SK하이닉스 > |
월스트리트저널 계열 투자전문지 마켓워치는 엔비디아의 HBM4 고대역폭 메모리 수요가 내년부터 본격화될 것이라는 투자기관 서스퀘나의 분석을 전했다.
HBM4는 엔비디아의 신형 ‘루빈’ 시리즈 인공지능 반도체에 탑재되는 핵심 부품이다. 당초 2026년부터 대량의 수요가 발생하며 삼성전자와 SK하이닉스, 마이크론 등 공급사의 실적 증가를 주도할 것으로 전망됐다.
서스퀘나는 엔비디아가 루빈 시리즈 출하를 본격적으로 시작하는 시점이 2027년 4월로 예정보다 늦어질 가능성이 있다고 바라봤다.
따라서 HBM4 공급 실적이 마이크론을 비롯한 메모리반도체 제조사 실적에 반영되는 시점도 다소 늦춰질 공산이 크다.
하지만 이는 D램과 낸드플래시 등 범용 메모리반도체 업황이 주춤해질 때 삼성전자와 SK하이닉스, 마이크론의 매출과 수익성을 방어하는 데 기여할 것으로 분석된다.
서스퀘나는 HBM4 공급 효과를 반영해 마이크론의 회계연도 2027년 주당순이익 전망치를 200달러로 제시했다. 시장 평균 전망치인 165달러를 크게 웃도는 수치다.
마이크론의 이번 회계연도 4분기 및 다음 회계연도 실적을 두고 증권가와 외신의 낙관적 관측이 이어지는 것은 메모리반도체 업황 효과를 공유하는 삼성전자와 SK하이닉스에도 긍정적 신호다.
이러한 예측대로 D램과 낸드플래시 호황기가 예상보다 강력하게 이어지고 2027년부터 HBM 수요 증가세도 본격화된다면 삼성전자와 SK하이닉스 실적 및 주가에도 수혜가 반영될 공산이 크다.
서스퀘나는 “메모리반도체 시장의 기초체력은 한동안 탄탄하게 이어질 것”이라며 “현재 평균 공급가격 흐름은 증권가의 기존 예측보다 나은 수준에서 움직이고 있다”고 덧붙였다.
마이크론은 현지시각으로 30일 자체 회계연도 4분기 실적 및 다음 분기 매출 전망치를 발표한다. 김용원 기자



