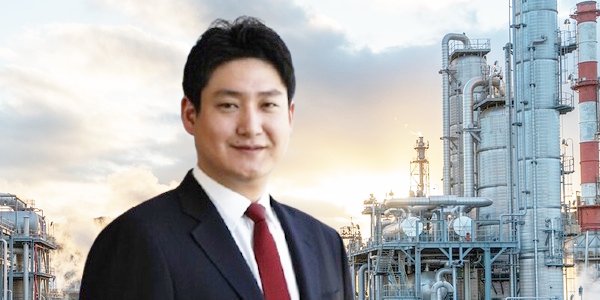
| ▲ 박준경 금호석유화학 총괄사장 <그래픽 비즈니스포스트> |
△자사주 소각 통한 적극적 주주환원
금호석유화학은 박준경의 부친인
박찬구 회장과 박철완 전 상무 사이 경영권 분쟁이 터진 이후 주주달래기에 나서고 있다.
금호석유화학은 2022년부터 2026년 10월13일까지 자사주 총 537만6147주를 소각했다.
박철완 전 상무는
박찬구 회장의 형인 박삼구 전 금호아시아나그룹 회장의 아들이다.
앞서 박삼구-
박찬구 등 두 금호그룹 형제들은 ‘조카의 난’ 이전에 ‘형제의 난‘’으로 불리는 경영권 다툼 속에
박찬구 회장이 금호석유화학을 들고 독립하며 계열분리로 일단락됐다.
자사주 소각에 따라 금호석유화학의 보통주 기준 발행주식총수는 2021년 12월31일 3029만5844주에서 2026년 9월29일 2491만9697주까지 줄었다.
박준경은 2022년 7월 임시 주주총회에서 사내이사로 선임된 뒤 ‘주주가치 제고’에 가장 중점을 두겠다는 의지를 밝혔다.
△우호 지분 격차 확대, 경영권 분쟁 사실상 끝나
박준경이 박철완 금호석유화학 전 상무와의 우호 지분 격차를 확대하며 경영권 분쟁이 사실상 마무리 수순에 접어들었다. 박 전 상무는 2021년부터 삼촌인
박찬구 회장과 이른바 ‘조카의 난’이라 불리는 경영권 분쟁을 이어왔다. 박준경과 박철완 전 상무는 사촌사이다.
박은형·박은경·박은혜씨 등 박 전 상무의 친누나 3명은 2026년 8월 금호석유화학의 보통주 보유량을 각각 7만4094주, 9만689주, 7천 주 줄였다. 이들 세 자매의 금호석유화학 보통주 총 보유량은 41만3087주에서 24만1304주로 감소했다. 이들의 금호석유화학 지분은 동생 박 전 상무의 우호 지분으로 분류된다.
반면 박준경의 여동생인 박주형 금호석유화학 기획 및 관리본부 총괄 부사장은 금호석유화학 지분을 꾸준히 늘려왔다. 박주형 부사장은 보통주 보유량을 2024년 11월22일 30만1165주에서 2026년 7월31일 33만1580주로 늘렸다. 박 부사장이 갖고 있는 지분은 박준경 쪽의 우호지분이다.
이에 박준경과 박철완 전 상무의 금호석유화학 우호 지분율 차이는 2025년 9월10일 기준 5.77%포인트에서 2026년 9월3일 기준 6.75%포인트로 확대됐다.
박준경의 우호 지분율은 박준경 본인의 지분과 부친
박찬구 회장, 여동생 박주형 부사장의 보통주 보유량을, 박철완 전 상무의 우호 지분율은 역시 박철완 전 상무 본인의 지분과 친누이들인 박은형씨, 박은경씨, 박은혜씨, 박 전 상무의 장인인 허경수씨의 보통주 보유량을 합한 것이다.
박 전 상무의 최근 행보도 경영권 분쟁 종결론에 힘을 싣는다.
박 전 상무는 조카의 난이 격화된 2021년과 2022년, 2024년 주주총회에서 주주제안에 나섰지만 모두 부결됐다. 이후 2025년, 2026년 정기 주주총회에서는 2년 연속 주주제안을 하지 않았다.
△석유화학 업황 악화에도 실적 선방
금호석유화학은 2026년 상반기 연결기준 매출 4조481억 원, 영업이익 3984억 원, 순이익 3967억 원을 거뒀다. 1년 전 같은 기간보다 각각 10.0%, 114.4%, 117.3% 성장했다.
영업이익과 순이익이 크게 뛴 이유는 미국-이란 전쟁 등으로 원료 수급에 차질이 생겼기 때문이다. 이에 제품 가격이 원재료 가격보다 더 많이 오르는 스프레드 확대가 발생하며 마진이 급등했다. 원가와 판매가가 동시에 상승하면서 재고이익도 상당 부분 발생한 것으로 파악된다.
금호석유화학에서 매출 비중이 가장 높은 사업은 합성고무다.
합성고무 부문은 2026년 상반기 연결기준 매출 1조7208억 원을 기록했다. 전년 동기 대비 20.2% 증가했다. 합성고무 부문이 전체 매출에서 차지하는 비중은 42.5%로 전년 동기의 38.9%보다 높아졌다.
금호석유화학은 2022년부터 실적이 내림세를 보였다. 다만 석유화학 업황이 악화한 점을 고려하면 선방했다는 평가가 많다.
금호석유화학은 2025년 연결기준 매출 6조9151억 원, 영업이익 2718억 원을 거뒀다. 2024년보다 매출은 3.4% 감소하고 영업이익은 0.4% 줄었다.
석유화학 업황 악화 탓이 크다.
2022년 초중반부터 세계 경기 악화에 따른 석유화학 제품 수요 감소와 국내 석유화학 업체들의 최대 시장인 중국의 자급률 상승으로 국내 석유화학 기업들은 고전을 면치 못하고 있다.
다만 금호석유화학은 다른 석유화학 기업들에 비해 선방했다는 평가를 받는다.
일부 석유화학 기업들은 기초소재 사업 부문이나 전체 실적에서 분기별로 영업손실을 내는 상황이다. 반면 금호석유화학은 꾸준히 영업이익을 거두고 있다.
합성고무, 합성수지, 정밀화학, 에너지 등으로 사업구조를 다각화하고 타격이 컸던 에틸렌을 직접 생산하지 않는 것이 실적 방어의 주요 요인으로 꼽힌다.
△기업 가치 제고 계획 이행
금호석유화학은 2025년 2월10일 매출 성장률, 자기자본이익률(ROE), 주주환원율에 관한 목표가 담긴 기업 가치 제고 계획을 발표했다.
매출 성장률은 2025~2030년 연평균 6%를 목표로 잡았다. 금호석유화학은 친환경 자동차 솔루션 강화를 비롯 바이오·지속가능 소재 확대, 고부가 스페셜티 제품 전환 가속화 등을 3대 성장전략으로 설정해 2030년까지 매출 성장률 목표를 달성하는 것은 물론, 주주환원정책의 지속적 확대로 연결되는 청사진을 제시했다. 실적발표 자료에 따르면 2026년 2분기 연결기준 매출 성장률은 전년 동기 대비 27.9%였다.
ROE 목표는 2026년까지 7%, 2030년까지 10%로 설정했다. 이를 위해 금호석유화학은 고효율 생산기술에 투자하고 차세대 성장 산업에 관한 연구개발(R&D) 경쟁력을 강화하기로 했다. 또 고부가 제품 라인업을 확대하는 동시에 한계 및 저수익 사업은 개편하는 선택과 집중에 나서기로 했다. 실적발표 자료 기준 2026년 2분기 연결기준 ROE는 12.2%(연간 환산 손익기준)로 파악된다.
주주환원율은 2026년 회계연도까지 별도기준 당기순이익의 30~40% 수준을 유지하기로 했다. 구체적으로 배당은 당기순이익의 20~25%, 자사주 매입 및 소각은 당기순이익의 10~15% 수준을 제시했다. 2026년 3월26일 주주총회에서 1주당 배당금은 보통주 1700원, 우선주 1750원으로 정해졌다. 2025년 배당금 총액은 436억 원으로 당해 별도기준 당기순이익 1757억 원의 24.80% 수준이다.
△성장 전략 주춤
박준경이 힘을 실었던 금호석유화학의 성장 전략이 성과를 제대로 내지 못하고 있다.
금호석유화학은 2022년 3월 ‘지속가능경영을 위한 중장기 성장 전략’을 발표했다.
금호석유화학은 사업 체질 개선을 위해 니트릴 부타디엔(NB)라텍스 생산 능력을 지속적으로 증대하겠다는 계획을 내놨다. NB라텍스는 의료용, 산업용, 조리용 장갑 등에 쓰이는 합성고무 소재다. 금호석유화학은 NB라텍스 세계 1위 기업으로 글로벌 시장 점유율 약 25%를 유지하고 있다.
금호석유화학은 이런 기조에 맞춰 NB라텍스 생산능력을 꾸준히 늘려왔다. 2021년 7만 톤, 2024년 23만6천 톤 증설을 진행해 NB라텍스 생산능력은 기존 연 64만 톤에서 94만6천 톤으로 늘었다. 증설에는 박준경의 전략적 결단이 작용했다고 알려진다.
NB라텍스는 위생장갑 등에 쓰이는 만큼 코로나19 시기에 수요가 폭증했다. 이후 코로나엔데믹이 된 뒤 생산업체들의 과잉 투자로 공급 과잉 국면에 접어들었다.
NH투자증권에 따르면 2026년 10월에는 신규 증설이 전무한 상태에서 전방 장갑 수요는 증가하며 구조적 개선세가 이어지고 있다.
금호석유화학은 미래 신성장 동력 확보를 위해 또다른 축으로 탄소나노튜브(CNT) 사업 기반 확보에 힘을 실었다.
CNT는 배터리에서 전기와 전자의 흐름을 돕는 도전재로 활용된다. 기존 소재와 비교해 높은 전도율 구현이 가능하고 배터리 수명과 용량도 늘릴 수 있다. 금호석유화학은 이전까지 CNT를 합성고무, 합성수지의 복합소재용으로 판매해왔으나 2020년 리튬이온배터리용으로 상업화에 성공했다.
금호석유화학은 전남 여수 율촌 산업단지에 연 240톤 규모의 CNT 신규 공장을 건설했다. 생산능력 120톤 규모의 아산공장 CNT 생산 설비를 율촌 산업단지로 일원화하는 작업도 함께 진행했으며, 2025년 초 시운전에 들어갔다.
다만 이 CNT 사업 역시 2026년 10월 현재 전기차 캐즘에 따라 부진을 겪고 있다.
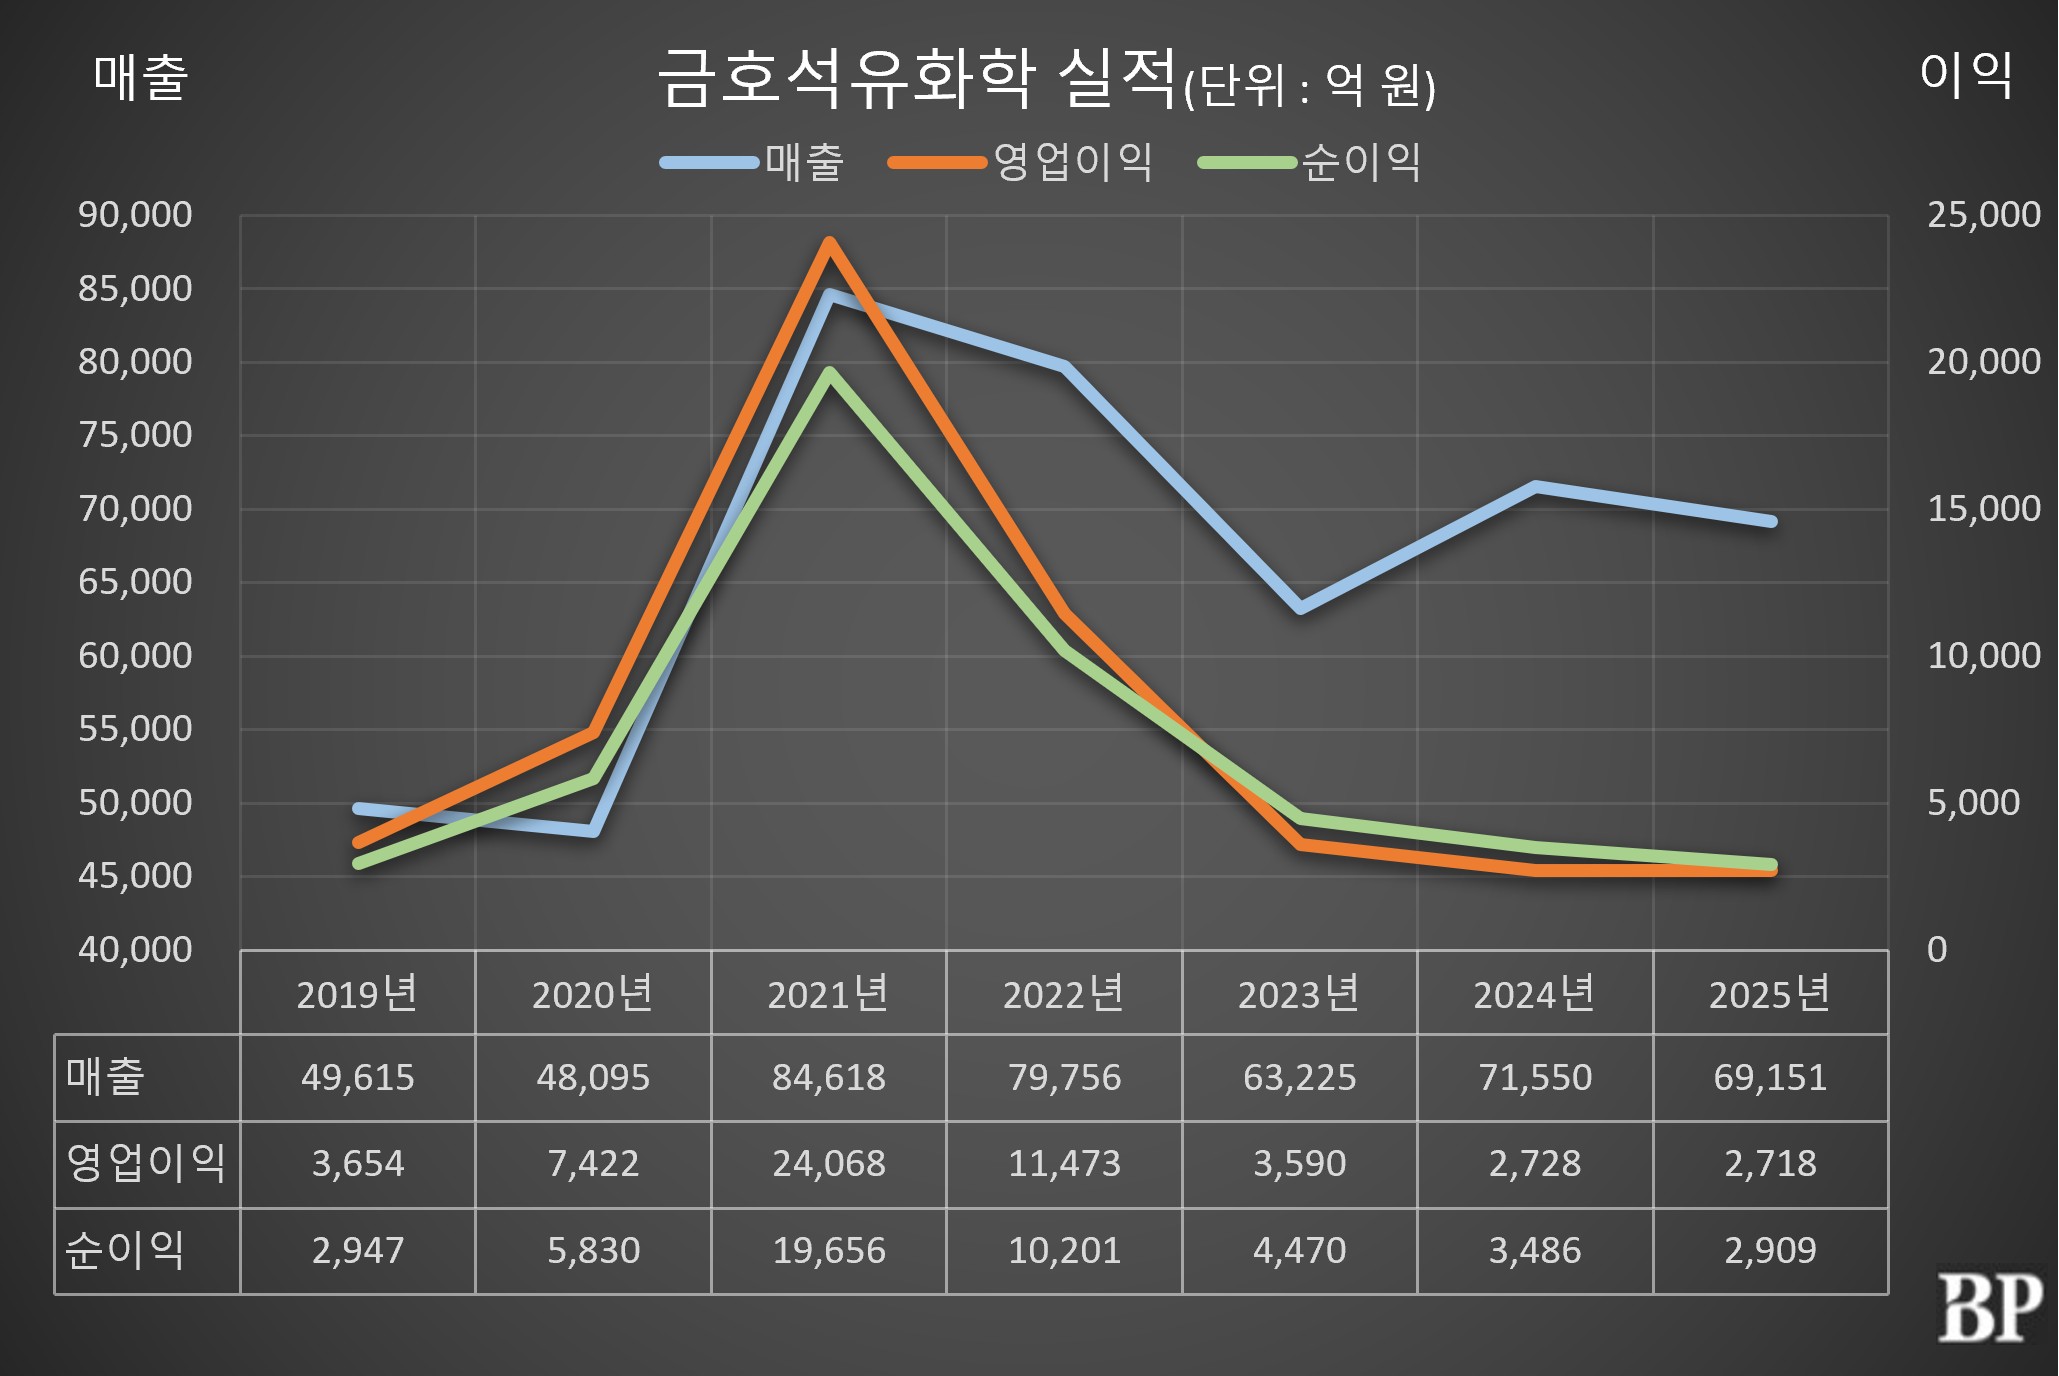
| ▲ 금호석유화학의 실적 그래프 <비즈니스포스트> |
△스페셜티 소재 공장 증설
금호석유화학은 사업 경쟁력 강화를 목표로 핵심 소재의 생산능력을 키우고 있다. 특히 금호석유화학의 2025년 연결기준 매출에서 58.4%의 비중을 차지한 합성고무 부문에 집중하고 있다.
금호석유화학은 2025년 연간 3만5천 톤 규모의 솔루션 스티렌 부타디엔 고무(SSBR) 증설을 완료하고 2026년 1분기부터 상업 가동에 착수했다. 증설로 SSBR 총 생산능력은 연간 15만8천 톤이 됐다. SSBR은 타이어 소재로 활용되는 고기능성 합성고무다. 마모, 연비, 내구성 등의 요소를 동시에 개선할 수 있다는 장점이 있다.
금호석유화학 자회사 금호폴리켐 역시 2025년 에틸렌 프로필렌 디엔 모노머(EPDM) 생산능력을 연간 7만 톤 증설했다. 이를 통해 연간 31만 톤 규모의 생산 체제를 구축했다. EPDM은 고기능성 특수 합성고무 소재로 내열성, 내기후성, 내약품성 등이 우수해 자동차∙선박∙산업 전반에 활용된다.
금호석유화학 계열사 금호미쓰이화학은 2025년 폴리우레탄의 핵심 원료인 메틸렌 디페닐 디이소시아네이트(MDI) 생산능력을 10만 톤 늘리는 디보틀네킹(생산 공정 효율화를 통한 생산량 증대) 투자를 결정했다. 2024년 20만 톤 증설에 이어 2년간 총 30만 톤 규모의 생산 능력 확대다. 디보틀네킹은 2026년 4분기 완료 예정이며, 완료 시 MDI 생산능력은 연간 61만 톤으로 확대된다.
△이산화탄소 포집·활용(CCUS) 사업 본격화
이산화탄소 포집·활용(CCUS) 사업에 박차를 가하고 있다.
금호석유화학은 2025년 7월 전남광주 여수 산업단지 안에 위치한 여수제2에너지 사업장에서 CCUS 설비 준공식을 열었다.
금호석유화학의 발전설비에서 배출되는 이산화탄소를 포집해 활용하는 CCUS 설비는 최대 가동 시 연간 7만6천 톤 규모의 이산화탄소를 포집할 수 있다.
포집된 이산화탄소는 자회사 K&H특수가스의 처리 과정을 거쳐 드라이아이스, 식음료용 탄산을 비롯해 농업, 폐수처리 등 여러 분야에서 사용된다. 금호석유화학은 배출권 거래제 할당대상업체로서 온실가스 감축 효과도 누릴 수 있다.
△ESG경영 확대, 국제 기준 반영한 보고서 발간
금호석유화학은 2026년 6월 국제 기준을 반영해 ESG(환경·사회·지배구조) 경영 성과를 다룬 ‘지속가능경영보고서 2025’를 내놨다.
보고서에는 금호석유화학과 주요 계열사의 ESG 비전과 전략방향, 기후변화 대응, 지속가능한 사업 포트폴리오 등이 중점적으로 담겼다.
금호석유화학은 보고서에서 영향·위험·기회(IRO) 분석을 진행했다. IRO 분석은 지속가능성 국제 보고 표준(GRI)의 보고 주제 선정 원칙, 유럽 지속가능성 보고 표준(ESRS)의 이중 중대성 가이드라인 등에 기반해 중대 이슈가 환경과 사회, 기업에 미치는 영향의 정도를 평가하는 방법론이다.
이를 통해 금호석유화학은 온실가스 감축 및 탄소중립을 비롯 공급망 지속가능성, 순환경제 시스템, 지속가능한 사업 포트폴리오, 에너지 효율 등을 5대 중대 이슈로 재선정했다.
이번 보고서 제작 전반에는 금호석유화학 ESG 경영의 최고 의사결정기구인 ‘ESG위원회’가 참여했다.
이를 기반으로 금호석유화학은 모건스탠리캐피털인터내셔널(MSCI) ESG 평가에서 2025년보다 한 단계 상승한 ‘A등급’을 획득했다. 다우존스 베스트인클래스(DJBIC) 한국 지수에도 4년 연속 편입됐다. DJBIC 한국 지수는 세계 유수 기업들의 ESG 기준에 따른 주가 성과를 추적하는 다우존스 지속가능성 지수 시리즈의 일부다.
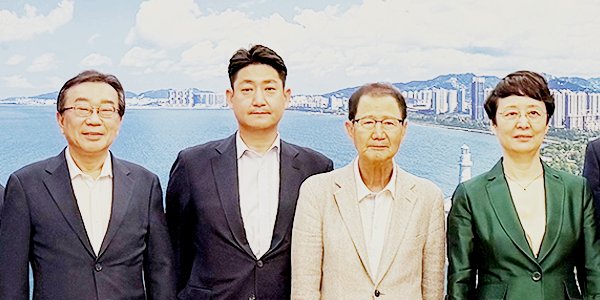
| ▲ 박준경 금호석유화학 총괄사장(왼쪽 두 번째)이 2026년 8월27일 금호석유화학그룹 회장단 자격으로 중국 산둥성 웨이하이를 방문해 시 정부 관계자들과 한국·중국의 협력 현황과 앞으로의 공조 강화 방안을 논의하고 기념사진을 찍고 있다. 왼쪽부터 백종훈 금호석유화학 대표이사 사장, 박준경 사장, 박찬구 금호석유화학그룹 회장, 쿵판핑 웨이하이시장. <금호석유화학> |
△사장 승진, 3세 경영 본격화
박준경이 사장으로 승진하면서 금호석유화학은 오너 3세 경영을 본격화했다.
박준경은 2022년 12월 금호석유화학 사장으로 승진했다. 부사장에 오른 지 1년 반 만이었다. 같은 인사에서 박준경의 동생 박주형 구매 담당 전무도 부사장으로 승진했다.
박준경의 사장 승진은 아버지인
박찬구 금호석유화학그룹 회장이 경영 일선에서 단계적으로 물러나는 과정에서 이뤄졌다.
2021년 4월 백종훈이 금호석유화학 대표이사로 선임됐고,
박찬구 회장은 전문경영인 체제로의 전환을 선언하며 같은 해 6월 대표이사직에서 물러났다. 백종훈 대표는 현재까지 금호석유화학을 이끌고 있다.
박준경이 사장에 오른 뒤 박 회장은 2023년 5월 금호석유화학그룹 회장 자리에서도 내려왔다. 재계에서는 박 회장의 퇴진과 박준경의 사장 승진을 두고 금호석유화학의 오너 3세 경영이 본격적으로 막이 올랐다고 평가했다.
박찬구 회장은 회장직에서 내려온 뒤 무보수 명예회장직을 수행했다. 이후 용퇴 5개월 만인 2023년 10월 금호미쓰이화학 공동대표이사로 경영일선에 복귀했다. 그러면서 금호석유화학그룹 회장직에도 다시 올랐다.
△금호석유화학 영업본부장 부사장 시절, 2021년 최대 실적에 기여
박준경은 금호석유화학 영업본부장 부사장으로 재직하면서 금호석유화학이 역대 최대 실적을 내는 데 기여했다.
박준경은 2021년 6월 영업본부장 부사장으로 승진했다. 전무로 승진한 지 1년 2개월 만었이다.
앞서 같은 해 4월 수지영업 담당에서 영업본부로 자리를 옮겼다.
금호석유화학 판매조직인 영업본부는 합성고무영업, 합성수지영업, 중국판매법인, 정밀화학 영업, 전자소재 영업, 영업 기획·관리부로 나뉘어 있다. 금호석유화학 제품 판매의 대부분을 총괄한다.
박준경이 영업본부장으로 있었던 2021년 금호석유화학은 코로나엔데믹에 따라 되살아난 세계 경기와 석유화학 업황을 타고 영업이익 2조4천억 원가량을 냈다.
합성고무 부문의 NB라텍스를 필두로 합성수지, 정밀화학 등 모든 부문이 좋은 실적을 거뒀다.
△합성수지사업서 오랜 경험 쌓아
박준경은 오랫동안 현업 부서에서 경험을 쌓으며 경영 수업을 받아왔다.
박준경은 2010년 8월 금호석유화학 해외영업팀을 시작으로 2012년부터 상무에 오르며 수지해외영업담당을 8년가량 맡았다.
2020년 4월에는 수지영업 담당 전무로 승진했다.
박준경이 수지영업부서에서 일한 2012년부터 2020년까지 금호석유화학 합성수지 부문은 매년 1조 원이 넘는 매출을 기록했다.
금호석유화학 합성수지 부문은 2013년의 경우 매출 1조3479억 원을 거두며 사상 최대 매출을 올렸다. 이 기간 2016년에 거둔 1조357억 원이 가장 낮은 연간 매출 성적이었다.
금호석유화학이 합성수지보다는 합성고무 부문에 조금 더 특화된 점을 고려하면 합성수지 부문이 안정적으로 매출을 낸 데 의미가 있다. 여기에 박준경이 적지 않은 기여를 한 것으로 평가된다.
앞서 박준경은 2007년 금호타이어 차장으로 입사해 경영수업에 나섰고 2010년 금호석유화학으로 옮기기 전까지 금호타이어 회계팀 부장으로 일하며 회계 관리 부분에서 숫자를 직접 만졌다.
△금호석유화학이 걸어온 길
금호석유화학은 삼양타이어(현 금호타이어)와 일본 미쓰이상사·일본합성고무(현 JSR)가 합작해 설립한 한국합성고무공업에 뿌리를 두고 있다.
1973년 한국합성고무공업이 대한민국 최초의 합성고무 회사로 울산에 스티렌 부타디엔 고무(SBR) 공장을 가동했다.
1976년 금호화학(현 금호피앤비화학)을 세웠다.
1985년 한국합성고무공업과 금호화학이 합병하면서 금호석유화학으로 이름을 변경했다.
1989년 일본 미쓰이화학과 함께 금호미쓰이화학을 설립하고 폴리우레탄의 핵심 원료인 메틸렌 디페닐 디소시아네이트(MDI) 생산을 시작했다.
2011년 3월 공정거래위원회에 금호아시아나그룹으로부터 석유화학 부문의 계열분리를 신청했다.
2015년 11월 금호아시아나그룹에서 금호석유화학그룹 소속 8개 계열사가 빠지면서 계열분리가 이뤄졌다.
2021년 창립 50주년을 맞아 고부가가치 합성고무 제품 중심으로 고도화된 사업 포트폴리오를 갖추고 핵심 사업의 경쟁력을 강화해나간다는 중장기 계획을 내놨다.