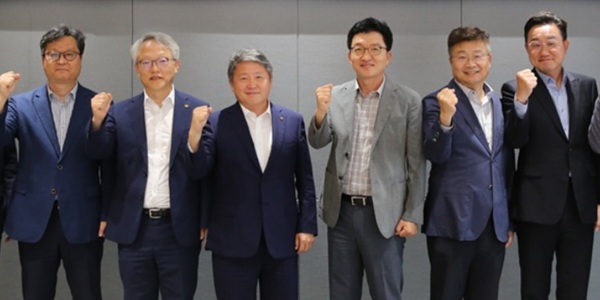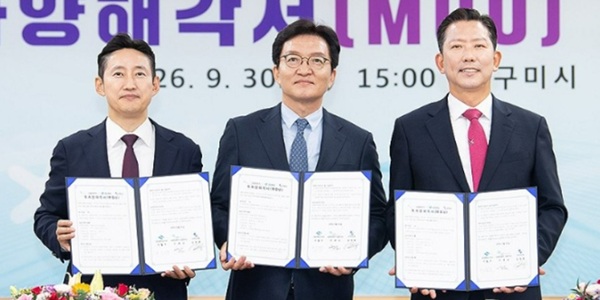
| ▲ 이대교 LB세미콘 대표이사(가운데)가 2026년 9월30일 경상북도, 구미시와 전력반도체 후공정 설비 증설 투자 관련 양해각서(MOU)를 체결하고 이남억 경상북도 공항투자본부장(왼쪽), 김장호 구미시장과 기념사진을 찍고 있다. <구미시> |
△LB세미콘의 사업 구조
LB세미콘은 반도체 후공정의 범프(Bump), 테스트(Test), 백 본드(Back-End) 사업을 하는 반도체 후공정(OSAT) 업체다.
2000년 2월10일 마이크로스케일이라는 사명으로 설립됐다. 2011년 1월31일 코스닥시장에 상장했다.
2022년 1월 삼성전자 향 애플리케이션 프로세서(AP)와 CIS 웨이퍼 테스트 양산을 시작했다.
2022년 11월 전력반도체 기업인 세미파워렉스 지분 25%를 취득하며 전력반도체 사업 확장의 기반을 마련했으며, 2023년 8월에는 배터리 양극재 재생업체 진성리텍을 인수해 사명을 LB리텍으로 바꾸고 배터리 재생시장에 진출했다.
2025년 2월 LB루셈을 흡수합병했다.
LB세미콘의 사업은 크게 반도체와 이차전지 재생으로 나뉜다.
2026년 상반기 매출을 보면 반도체 2715억 원(97.3%), 이차전지 재생 76억 원(2.7%)으로 나타났다. 반도체 부문의 매출 품목은 범핑(Bumping), 웨이퍼 테스트(Wafer Test), 후공정(Back-End) 중 범핑에 집중됐다.
LB세미콘의 주요 칩은 디스플레이 구동칩(DDI, Display Driver IC)이며 전사에서 DDI 관련 매출 비중은 약 70%를 차지한다.
LB세미콘은 범LG가인 LB그룹의 주력 계열사다.
LB그룹은 구인회 LG그룹 창업 회장의 4남 구자두 회장이 2000년 LG창업투자(현 LB인베스트먼트)로 독립해 출범했다. LB세미콘은 구자두 회장의 장남인 구본철 LB 및 LB인베스트먼트 회장이 2005년 인수했다.
△LB세미콘의 지배구조
LB세미콘의 최대 주주는 LB이다. 2026년 10월8일 현재 회사 보통주 874만8549주(지분율 12.48%)를 보유하고 있다.
특수관계인은 12명이다. 구본천 LB 및 LB인베스트먼트 대표이사 회장이 537만2739주(7.67%)를 들고 있다.
구본천 회장은 고 구본무 LG그룹 회장의 사촌 동생이다.
구본천 회장의 배우자 이성은씨가 98만6432주(1.41%), 아들 구상모씨가 88만191주(1.26%), 딸 구진영씨가 44만2775주(0.63%), 딸 구하영씨가 29만1703주(0.42%)를 들고 있다.
동생 구본완 LB휴넷 대표와 구본완 대표의 배우자 박성은씨는 각각 290만1643주(4.14%), 34만7741주(0.50%%)를 보유하고 있었으나 주식대차계약에 따라 박성은씨의 주식 전량이 구본완 대표에게 가면서 구본완 대표의 지분이 318만9842주(5.50%)로 늘었다. 구본천 회장의 조카 구인모씨는 88만5236주(1.26%)를 갖고 있다.
구본천 회장의 큰누나 구혜란씨가 23만1909주(0.33%), 작은누나 구혜선씨가 10만7782주(0.15%), 조카 심윤선씨가 10만2071주(0.15%) 를 들고 있다.
최대 주주와 특수관계인을 합한 지분율은 2141만4023주(30.56%)이다.
LB는 LB인베스트먼트와 포괄적 주식 이전의 방식으로 2010년 설립된 지주사다. LB의 최대 주주는 구본천 회장으로 28.27%의 지분율 보유하고 있다.
LB세미콘의 지분 5% 이상을 보유하고 있는 주주는 LB, 구본천 회장, 구본완 LB휴넷 대표이사 외에 일본 기업인 래피스 반도체(LAPIS Semiconductor Co. Ltd)가 10.69%(748만9645주)를 보유하고 있다.
래피스 반도체는 LG와 함께 2004년 회사의 모태인 루셈을 설립했던 기업이다. 루셈은 LB세미콘에 인수돼 LB루셈으로 사명을 바꿨을 때도 동업 관계를 유지했다. LB루셈의 최종 지분율은 26.83%로 LB세미콘의 LB루셈 흡수합병 비율 1대 1.1347948로 배정받은 신주 지분율이다.
5% 이상 지분을 보유한 주주 중엔 타이거자산운용투자도 있다. 7.69%(538만6993주)를 갖고 있다.
한편, LB세미콘 이사회는 1명의 사내이사와 1명의 독립이사, 2명의 기타비상무이사 등 총 4명으로 구성돼 있다.
이대교가 사내이사로 이사회에 있으며 백인균 전 코리아신탁 대표가 독립이사를 맡고 있다. 기타비상무이사는 구본천 회장과 구본완 LB휴넷 대표이사다.
이사회 의장은 구본천 회장이 맡았다. 이사회 내에 별도 위원회는 없다.
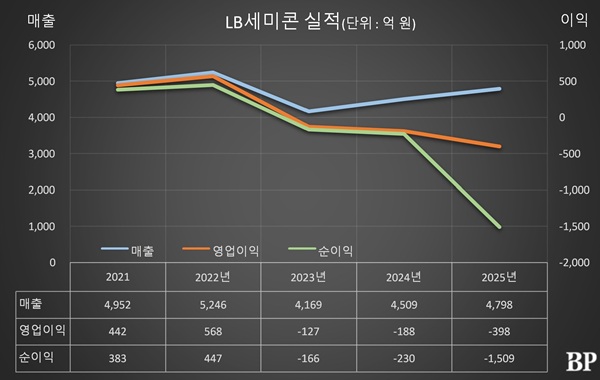
| ▲ LB세미콘의 실적 그래프 <비즈니스포스트> |
△3년 만에 영업손익 · 순손익 흑자 전환
LB세미콘이 3년 만에 영업손익과 순손익이 흑자전환했다.
LB세미콘은 2026년 상반기 연결기준 매출액 2791억 원, 영업이익 208억 원, 당기순이익 194억 원을 기록했다. 2025년 상반기(매출 2325억 원, 영업이익 73억 원 적자, 당기순이익 138억 원 적자)와 비교해 매출은 20.0% 증가했고, 영업손익과 당기순손익 모두 흑자전환했다.
LB세미콘 수익이 적자로 돌아선 것은 2023년 이후 3년 만이다.
수익성 부진 흐름에서 벗어나 고부가 제품 중심의 포트폴리오 다변화 전략이 실적 개선으로 연결되고 있다.
2025년 2월 테스트를 전담하던 자회사 LB루셈을 흡수합병해 전 공정을 아우르는 수직계열화 일괄 체계를 완성해 이를 삼성전자와 LX세미콘에 공급하는 스마트폰·TV용 디스플레이 구동칩(DDI) 후공정 분야에서 진입장벽을 높였다.
사업 영역을 전력반도체와 CMOS 이미지센서(CIS), 전력관리반도체(PMIC) 등 진입장벽이 높은 고부가 Non-DDI 제품군으로 확장하며, 미래 성장 동력을 강화하고 있다.
한편 LB세미콘은 2025년 연결기준 연간 매출 4798억 원, 영업손실 398억 원, 순손실 1509억 원을 냈다.
2024년 매출 대비 6.4% 증가했으나 영업손실 규모는 111.7%, 순손실은 556% 급증했다.
△경북에 전력반도체 후공정 라인 증설
LB세미콘이 경북에 전력반도체 후공정 라인을 증설한다.
LB세미콘은 경상북도, 구미시와 2026년 9월30일 투자양해각서(MOU)를 체결하고 구미시에 TBDB(Temporary Bonding & Debonding) 등 전력반도체 후공정 라인을 증설하기로 했다.
협약에 따라 경북도와 구미시는 인허가·인프라 지원 등을 통해 원활한 투자와 가동을 뒷받침한다.
이번 투자는 AI시대에 수요가 커지는 고부가가치 반도체 시장을 선점하고 글로벌 공급망 핵심 파트너로서 위상을 확고히 한다는 취지에서 추진됐다.
또한 신규 고용 창출과 구미산단 첨단 기술 고도화, 반도체 후공정 핵심 부품 공급망 안정화 등에 기여할 것으로 기대를 받았다.
△퀄컴향 첫 제품 출하
LB세미콘은 기존 디스플레이 구동칩(DDI) 중심 사업 구조에서 벗어나, 비(Non)-DDI 시스템반도체와 전력반도체로 포트폴리오를 다변화하고 있다.
LB세미콘은 2026년 9월 퀄컴에 첫 제품을 출하했다. 2024년 하반기 논의 시작 후 2년여 만이다.
앞서 종합반도체 기업 르네사스(Renesas)의 전력반도체 후공정 공급사로 참여한 데 이어 이번 퀄컴향 양산·출하까지 이어졌다.
LB세미콘과 퀄컴 협력은 2024년 하반기 논의가 시작돼 2026년 8월 초 양산에 착수했다.
이 과정에서 LB세미콘은 엔지니어링·소싱·생산기획·테스트 등 전 부문이 참여하는 전담 조직을 운영하고 퀄컴 물량 전용 생산라인을 구축했다.
회사는 범핑부터 웨이퍼 테스트, 백엔드까지 이어지는 후공정 일괄 대응체계와 자체 테스트 역량을 갖추고 있다. 인증 단계부터 양산까지 고객 요구에 통합 대응할 수 있다는 점을 강점으로 내세우고 있다.
앞서 이대교는 2026년 8월 퀄컴 코리아 오퍼레이션 임원 등 양사 경영진, 실무진들과 그간 협력 경과와 성과를 공유하고, 후공정 기술·생산 역량 현황과 상호 기대사항, 중장기 협력 방향 등을 논의했다.
LB세미콘은 물량 증가에 맞춘 생산능력의 단계적 확충, 신규 공정·제품 추가 인증 확보, 대응 제품군 확대를 중장기 과제로 제시했다. 안정적 공급을 위한 사전 리스크 대응체계와 수율·공정 개선, 정기 협력 점검 체계를 함께 운영하기로 했다.
LB세미콘은 유상증자에서 확보한 재원을 범프·백엔드 신규 설비 투자에 투입하고 있다. 2027년 하반기부터 본격화할 물량 확대에 대비해 생산능력을 먼저 나서서 늘려가고 있다.
이대교는 “(퀄컴에)안정적 품질과 납기로 신뢰를 쌓고, 생산능력 확충과 추가 인증을 통해 협력 폭을 단계적으로 넓히겠다”고 밝혔다.
LB세미콘은 컬컴 양산 승인과 출하는 회사의 후공정 기술력과 품질 신뢰성이 글로벌 최상위 고객사로부터 검증받은 결과로 해석했다.
LB세미콘은 글로벌 레퍼런스를 기반으로 고부가 후공정 시장에서의 입지를 단계적으로 확대해 나가겠다는 방침을 정했다.
△일본 라피스 지분 보유 목적 ‘일반투자’로 변경
LB세미콘의 주요 주주 일본 라피스 세미컨덕터(라피스)가 22년 만에 경영참여가 아닌 일반투자로 지분 보유 목적을 변경했다. 이를 두고 업계와 시장에선 지분 매각 가능성이 높다는 시각이 많다.
라피스는 2026년 7월28일 LB세미콘 지분 보유 목적을 ‘경영권 영향’에서 ‘일반투자’로 변경했다. 직전 LB세미콘 유상증자로 배정받은 신주인수권증서 154만7367주도 전량 장외 매각해 추가 지분 취득을 포기했다.
다만 LB루셈 시절부터 라피스가 기대했던 한국 시장 확대가 정체된 데 따라 그간 수년간 라피스는 경영권 참여를 중단한 상태였다.
루셈은 앞서 2004년 LG와 당시 일본 오키전기공업(오키)의 반도체 사업부였던 라피스가 각 68%, 32%의 지분으로 만든 합작사다. LG디스플레이의 디스플레이 구동칩(DDI) 공급 부족 문제 해결과 주요 후공정 부품 조달 안정화를 목적으로 힘을 합쳤다.
LG가 루셈에 대규모 제품 수요처를 제공하고, 라피스는 기술 지원을 맡았다.
2017년 LG가 범LG가인 LB그룹에 루셈 보유 지분 전량을 매각했고, 회사는 LB루셈으로 사명을 바꿨다. LB루셈의 코스닥 상장 당시 라피스가 보유한 지분은 26.83%이었다.
LB세미콘이 2025년 2월 LB루셈을 흡수합병했으며 이때 라피스는 합병 신주 748만9645주를 받아 지분 12.89%를 보유하게 됐다.
△반도체 후공정 연구개발 강화
LB세미콘이 반도체 후공정 연구개발에 집중한다.
LB세미콘은 2026년 6월 반도체 후공정 연구개발(R&D) 인력을 2027년까지 2배 이상으로 늘린다는 계획을 내놨다.
앞서 2023년엔 42명이었던 연구개발 인력은 2026년 1분기 기준 18명으로 쪼그라들었다.
LB세미콘의 주력 사업은 디스플레이 드라이버 IC(DDI) 후공정(OSAT)이다. 업황 악화로 반도체 후공정 투자를 늘리고 있다. LB세미콘은 2025년까지 3년 연속 영업손실을 내며 누적 적자규모를 키우고 있다.
LB세미콘은 “2025년 대규모 적자(매출 4798억 원·영업손실 398억 원)와 사업구조 재편 등으로 DDI·파워 개발팀 등 조직을 축소·통합하며 R&D 인력이 2026년 1분기 18명으로 줄었다”며 “이를 2026년 30명, 2027년 38명으로 늘리겠다”고 밝혔다.
충원되는 인력은 팹리스 고객 제품 출시와 확대 대응, RDL 인터포저 기술 고도화에 우선 배치하고 AI와 고성능 컴퓨팅(HPC) 시장 진입을 위한 2.5D 패키지 기술 확보, 비-DDI 고객 제품 확장 대응 등에 배분할 예정이다.
LB세미콘은 “2026년 하반기부터 신규 고객사용 비-DDI 제품 양산을 개시할 예정”이라며 “유상증자를 통한 시설투자는 개시 예정인 양산을 전제로, 향후 고객 수요 확대와 전망에 대응하기 위한 생산능력 확대가 목적”이라고 밝혔다. 이어 “이번 투자는 신규 거래 개시를 위한 초기 설비투자가 아니라, 이미 확보한 고객과 거래를 기반으로 양산 규모를 확대하기 위한 후속 증설투자”라고 설명했다.
2026년 5월 중순 LB세미콘은 시설자금 300억 원과 운영자금 200억 원 등 500억 원을 조달하기 위해 주주배정 후 실권주 일반공모 유상증자를 결정했다.
LB세미콘은 범핑 공정 248억 원, 백엔드 공정 52억 원 등 300억 원 규모 비-DDI 확장 설비투자를 계획하고 있다.
주요 투자 장비는 박막증착장비(Sputter), 노광기(Exposure Stepper), 도금 장비(Plating) 등으로 시설투자 효과는 장비 발주와 입고, 생산 안정화 기간을 고려할 때 2028년 상반기부터 매출에 본격 반영될 것으로 보고 있다.
△르네사스 전력반도체 제품 본격 양산
LB세미콘은 2026년 4월 글로벌 반도체 기업 르네사스(Renesas Electronics)의 전력반도체 제품에 대한 양산을 본격화하며 Non-DDI(비 DDI)·전력반도체 중심 사업 전환에 속도를 내고 있다.
LB세미콘은 기존 디스플레이 구동칩(DDI) 중심 사업 구조에서 벗어나 고부가 반도체 중심으로 포트폴리오를 넓히는 전략을 펴고 있다.
최근 AI, 데이터센터 등 전력반도체 수요가 빠르게 증가하는 가운데 LB세미콘은 고신뢰성 테스트·패키징 기술을 기반으로 해당 시장 대응력을 강화하고 있다.
르네사스는 일본 기반의 글로벌 종합 반도체 기업이다. 연간 약 1조 엔 이상의 매출을 내고 있으며 자동차·산업용 반도체 분야에서 세계적인 경쟁력을 보유하고 있다.
이번 르네사스 전력반도체 제품 양산은 LB세미콘의 후공정 기술력과 품질 경쟁력이 글로벌 고객사로부터 검증된 사례로 회사는 보고 있다.
이를 계기로 LB세미콘이 글로벌 고객사 기반을 확대하고 전력반도체 후공정 시장 내 입지를 빠르게 강화할 수 있을 것으로 기대하고 있다.
△LB세미콘 신임 대표이사 선임
이대교는 2026년 3월부터 LB세미콘을 이끌고 있다.
김남석 전 대표 사임에 따라 주주총회에서 이대교를 사내이사로 선임했으며 이사회를 통해 대표직을 맡겼다.
1968년생으로 LG반도체에서 12년 가량 근무한 뒤 LG와 일본 Oki반도체 합작사로 세워진 루셈으로 옮겨 품질보증 담당을 맡았다.
루셈을 인수한 LB세미콘에서 생산본부장 상무로 근무했으며 루셈에서 이름을 바꾼 LB루셈에 전무로 복귀한 후 2023년 LB루셈 대표이사에 선임됐다.
LB세미콘으로 돌아와 그간 PKG(패키징) 부문장을 맡아왔다.
범LG가인 LB그룹의 주력 계열사를 이끌며 Non-DDI 사업을 육성해 2030년 매출 비중의 50% 이상으로 끌어올리겠다는 목표를 내걸었다.
이대교는 “고객에게 감동을 주는 LB세미콘의 차별화된 경쟁력으로 디스플레이 사업의 ‘베스트 파트너(Best Partner)’가 되겠다”고 밝혔다.
△ASE코리아와 반도체 후공정 협력
LB세미콘이 세계 최대 반도체 후공정(OSAT) 업체인 ASE와 반도체 후공정 사업에서 협력에 나섰다.
LB세미콘과 ASE코리아는 2025년 8월 경기도 파주 ASE코리아 사업장에서 반도체 패키징 및 테스트 분야 턴키(Turn-key) 대응체계를 구축하기로 했다.
LB세미콘은 범핑 공정과 웨이퍼 테스트를, ASE코리아는 패키징 공정을 각각 전담한다.
구체적으로 LB세미콘이 웨이퍼 상태의 칩에 미세한 금속 볼을 형성한 뒤, 테스트 장비를 통해 각 칩의 전기적 성능을 측정해 불량 칩을 가려낸다. 이후 ASE코리아가 웨이퍼를 넘겨받아 개별 칩으로 자르고 양품 칩만 패키징을 하는 방식이다.
LB세미콘은 경기도 평택과 안성에, ASE코리아는 경기도 파주와 충청남도 천안에 사업장을 각각 두고 있다.
ASE코리아도 패키징 앞단의 공정을 외주화해 투자 효율성을 높일 수 있을 것으로 예상했다.
턴키 대응체계를 구축하면서 국내외 영업에 있어서도 시너지를 발휘할 것으로 전망됐다.
양사는 고성능 반도체 패키지 공동 개발, 기술 정보 교류, 산업별 전용 패키지 솔루션 공동 제안 등으로도 협력 범위를 확대한다는 계획을 세웠다.
△SK키파운드리와 다이렉트 RDL 공동 개발
LB세미콘과 파운드리(반도체 위탁생산) 반도체 기업 SK키파운드리아가 2025년 7월 8인치 기반의 반도체 패키징 핵심 기술 다이렉트 RDL(Redistribution Layer, 재배선)을 공동 개발하고 신뢰성 평가까지 성공적으로 마쳤다.
RDL은 반도체 칩 위에 전기적 연결을 위한 금속 와이어와 절연층을 형성하는 기술이다. 주로 WLP(Wafer Level Packaging) 및 FOWLP(Fan-Out Wafer Level Packaging) 공정에 적용해 칩과 기판 간의 연결성을 높이고 신호 간섭을 최소화하는 역할을 한다.
이번에 SK키파운드리가 LB세미콘과 함께 개발한 다이렉트 RDL은 모바일이나 산업용뿐 아니라 차량용으로도 적용 가능하다.
LB세미콘은 SK키파운드리와 공동 개발을 하면서 숙련된 제조 역량을 바탕으로 개발 기간을 크게 단축했다.
LB세미콘 후공정과 SK키파운드리의 파운드리 공정 기술을 결합해 최적화된 웨이퍼 레벨의 Direct RDL 형성으로, 생산 효율성을 끌어올릴 것으로 회사는 기대했다.
△계열사 LB루셈 흡수합병
LB세미콘은 2025년 2월1일 반도체 패키지 계열사 LB루셈을 흡수합병했다.
LB세미콘은 포합주식(합병 전 보유하고 있던 피합병법인 주식)을 제외한 LB루셈의 발행주식에 대해 합병 비율 1대 1.1347948로 신주를 배정했다.
합병 후 존속회사 상호는 LB세미콘으로 쓰게 됐다.
이번 합병으로 반도체 후공정 분야에서 전방위적으로 경쟁력을 확보하고, 관리를 일원화해 비용과 운영에 효율성을 도모할 것으로 회사 측은 기대했다.
LB세미콘은 “통합 후공정 서비스로 사업 경쟁력을 확보해 시장을 확대하고, 인력 효율성과 재무 건전성을 확보할 것”이라며 “자금 조달 능력을 강화하고 지분 구조를 개선해 주주가치를 제고하겠다”고 밝혔다.
△‘양극재 재생’ 진성리텍 인수, 배터리 재생시장 진출
LB세미콘은 2023년 8월 배터리 양극재 재생 업체 진성리텍을 인수해 사명을 LB리텍으로 바꾸고 배터리 재생시장에 진출키로 했다.
LB리텍은 배터리 전처리 분야에서 오랜 업력을 보유한 회사다. 배터리 제조 과정에서 발생하는 스크랩과 폐배터리 등을 수거해 블랙 파우더를 생산하며 연간 생산 최대 규모는 5천 톤이었다.
블랙 파우더는 폐배터리를 파쇄해 선별 채취한 검은색 분말이다. 리튬, 니켈, 코발트, 망간 등 이차전지 소재의 원료인 고가의 금속을 함유하고 있다.
LB세미콘이 지분 60%, 지주사 LB가 40%를 인수했다.
LB세미콘은 국내외 양극재 재생 수요에 대응하고자 이미 지정된 배터리 특구를 중심으로 추가 부지 확보에 나서고 있다.
배터리 업체의 필요에 맞춰 해외 진출 가능성도 엿보고 있다.
LB세미콘은 “배터리 재생시장은 경제성과 친환경을 한 번에 잡을 수 있는 분야로 시장 선점 여부가 사업의 미래를 좌우할 것으로 예상한다”고 밝혔다.
△전력반도체 기업 세미파워렉스 지분 25% 취득
LB세미콘이 주력 사업 분야인 디스플레이 구동칩(DDI) 의존도 낮추기에 나섰다. 자회사인 LB루셈이 전력반도체 기업 지분 25%를 사들여 신성장 동력을 확보하고, LB세미콘도 이미지센서(CIS)와 애플리케이션 프로세서(AP) 등으로 수익 구조 다변화에 나섰다.
당시 LB루셈은 2022년 11월 전력반도체 기업인 세미파워렉스와 25억 원 상당의 주식 투자계약을 체결하고 지분 25%를 취득했다. 전력반도체 사업 확장을 위해서였다.
세미파워렉스는 400~1600볼트(V)의 산업용 절연 게이트 양극성 트랜지스터(IGBT)와 다이오드 모듈 등을 생산하는 전력반도체용 파워모듈 전문기업이다. 2022년 매출은 18억 원으로 규모는 작지만 화합물 기반 차세대 전력반도체인 실리콘카바이드(SiC)와 질화갈륨(GaN) 모듈을 개발하는 등 제품 라인업을 확대하고 있다.
LB루셈에선 “현재 회사 매출 대부분이 DDI에서 나오는데, 자동차용 제품 등을 중심으로 전력반도체 수요 증가가 예상되는 만큼 이 분야로 사업 기회를 마련하고자 지분 투자를 했다”며 “LB루셈 자체적으로 2년 전부터 전력반도체 후공정 개발을 하고 있지만, 시장 규모가 크지 않다 보니 점진적인 사업 확장을 위해 지분을 취득했다”고 설명했다.
LB세미콘도 DDI 일변도에서 벗어나기 위해 사업영역을 고부가가치 품목으로 확장한다는 계획을 갖고 있다. LB세미콘 매출에서 DDI가 차지하는 비중은 70% 이상으로 후공정 제품 범위를 CIS와 AP 등으로 확장하고 있다.
회사는 2022년 CIS와 AP 테스트 장비를 입고했고, 2023년 가동을 시작했다. 설비 증설을 위해 2021년 안성 공장에 955억 원의 시설투자를 단행한 바 있다.
LB세미콘은 국내 주요 고객사의 CIS와 AP 물량을 수주한 것으로 파악됐다. 디스플레이 업황 부진으로 DDI 수요가 감소하는 추세지만, CIS와 AP는 플래그십 제품 비중이 늘어나고 있어 DDI 대비 수익성이 높다는 분석이 나왔다.
시스템온칩(SoC)이나 무선주파수(RF) 등으로도 라인업을 다변화할 방침을 정했다. 이를 위해 안성 공장뿐만 아니라 평택에 위치한 제조 라인의 생산력 확대도 검토에 나섰다.
△LG, 자회사 루셈 LG세미콘에 매각
LG가 디스플레이 구동칩 후공정 자회사인 루셈 지분을 매각했다.
LG는 2017년 11월30일 이사회를 거쳐 보유하고 있는 루셈 지분 68%를 전량 LB세미콘에 매각하는 양수도 계약을 체결했다. 계약 규모는 750억 원이었다.
LG는 부가가치가 낮은 사업을 정리하기 위해 지분 매각을 결정했다. 루셈은 LG와 일본 래피스(LAPIS)반도체가 2004년에 설립한 합작사로 디스플레이용 구동칩(Drive IC) 패키징 등 후공정 사업을 통해 2016년 매출 1260억 원, 영업익 2억 원을 거뒀다.
당시 루셈이 주력사업분야에선 대만 업체들이 60%에 이르는 시장점유율을 갖고 있어 8%에 불과한 루셈은 부진을 면키 어려웠다.
LG는 디스플레이 구동칩의 안정적인 수급 및 원가 경쟁력 확보와 관련 기술의 해외 유출 방지 등을 종합적으로 고려해 LB세미콘을 최종 인수자로 선정했다.
LB세미콘은 고 구본무 LG그룹 회장의 사촌 동생인 구본천 LB인베스트먼트 대표가 최대 주주의 최대 주주로서 지분을 갖고 있는 회사다.
△2011년 코스닥 상장 공모가 아래로 ‘호된 신고식’
2011년 1월31일 코스닥 증시에서 첫 거래를 시작한 LB세미콘이 공모가 아래로 하락 마감하며 호된 신고식을 치렀다.
이날 LB세미콘의 주가는 공모가 대비 2.15% 밀린 4550원에 거래를 마쳤다. 시초가는 공모가 4700원보다 낮은 4650원에 형성됐다. 개장 직후 30분간 4290원까지 밀렸다가 5140원까지 뛰는 등 장 초반 급등락을 반복했다가 하락 마감했다.
하루 거래량만 2038만9천 주로 개인 투자자 비중이 높은 키움증권과 상장 주관사인 한국투자증권으로 매도 주문이 속출했다. 당초 공모 희망 가격대인 4천~4500원보다 높게 공모가가 형성되면서 상장 직후 단기 차익을 노린 공모 투자자들이 대거 차익실현에 나선 것으로 분석됐다.
LB세미콘은 한때 삼성전자 1차 협력업체였으나 삼성전자의 요구를 맞춰내지 못하자 삼성전자가 직접 뛰어들면서 결과적으로 부도 직전까지 가는 상황에 맞닥뜨렸다가 2004년 화의에 들어갔다.
LG가 방계인 구본천 회장과 창업투자회사인 LB인베스트먼트가 손을 내밀면서 2005년 최대 주주가 됐고 사업전반이 변화를 갖게 됐다.
LG디스플레이에 납품하는 디스플레이 구동칩(DDI)의 후공정이 주 사업이 됐다. 화의는 2년 만에 벗어난 뒤 3년 후 2008년 흑자전환했다.
LB세미콘은 당시 구본천 회장 외 특수관계인이 62.17%(2155만6719주), 산업은행이 6.92%(240만 주), 소액주주를 비롯한 기타 투자자들이 30.91%(1071만7473주)의 지분을 보유하고 있었다. 벤처캐피탈사로는 LB인베스트먼트와 네오플럭스, 두산캐피탈, 보광창업투자 등이 지분에 참여했다.
LB세미콘 측은 상장을 통해 유입된 376억 원의 자금을 사업확장, 해외진출, 대규모 설비투자 등에 사용한다는 방침을 정했다.
△LB세미콘이 걸어온 길
2000년 2월10일 마이크로스케일이라는 사명으로 설립됐다.
2002년 Au 범프(Au Bump) 사업에 진출했다.
2005년 LB세미콘으로 사명을 변경했고, 2007년 이미지센서(CIS·CMOS Image Sensor)용 솔더 범프(Solder Bump)의 양산을 개시했다.
2008년 후공정 서비스(Back-End Service) 사업을 시작했다. COG 타입 패키징 양산에 돌입했다.
2009년 웨이퍼 레벨 칩 스케일 패키지(WLCSP·Wafer Level Chip Scale Package) 제품을 출하했다.
2011년 1월 코스닥시장에 상장했다.
2018년 3월 LB루셈을 인수하며 계열사로 편입했다.
2022년 1월 삼성전자 향 애플리케이션 프로세서(AP)와 CIS 웨이퍼 테스트 양산을 시작했다.
2022년 11월 전력반도체 기업인 세미파워렉스에 지분 25%를 취득해 전력반도체 사업 확장 기반을 마련했다.
2023년 8월 배터리 양극재 재생 업체 진성리텍을 인수해 사명을 LB리텍으로 바꾸고 배터리 재생 시장에 진출했다.
2025년 2월 LB루셈을 흡수합병했다.