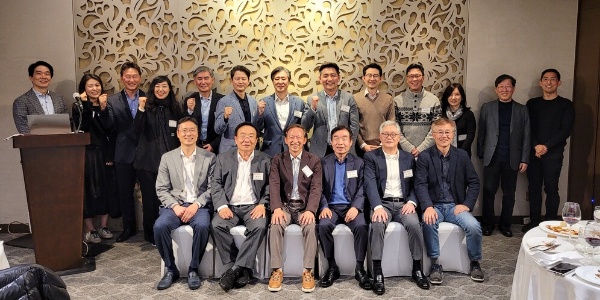
| ▲ 이기두 크레센도 대표(앞줄 맨왼쪽)가 2023년 3월22일 서울 양재동 엘타워에서 열린 MIT(미국 메세추세츠공과대학) 벤처포럼에서 참석자들과 기념촬영을 하고 있다. 이기두 대표는 이날 크레센도가 한국 중소기업을 글로벌 챔피온으로 육성하기 위해 실행한 독특한 'Zero to One 투자전략' 및 사례를 소개했다. <MIT 동문회> |
△HPSP의 지배구조
HPSP는 국내외 주요 메모리와 파운드리 제조사를 고객사로 확보하고 있다. 고압수소어닐링(HPA) 장비를 전세계에 공급하는 유일한 장비업체다.
HPSP는 ‘High Pressure Solution Provider’의 약자로 반도체 공정에 필요한 열처리 공정 장비를 제조하는 회사다.
고압수소어닐링(HPA)과 고압산화공정(HPO) 장비를 삼성전자, SK하이닉스, 인텔, TSMC 등 국내외 반도체 기업에 공급하고 있다.
HPA 장비는 반도체 소자 계면을 제거하는 데 쓰이며 기술 장벽이 높은 분야 중 하나다.
주요 기업의 반도체 업계에서 주요한 역할을 담당하며 ‘한국의 ASML’이라는 평가도 받는다. ASML은 네덜란드 시가총액 1위를 차지하는 위상을 갖고 있으며 전세계 반도체 장비 업계 1위 기업이다.
HPSP는 세계 첫 고압 어닐링 기술 회사다. 어닐링(Annealing)이란 웨이퍼 표면에 발생하는 손상이나 결함을 해결하는 공정이다.
HPSP는 풍산그룹 계열사인 풍산마이크로텍(PSMC)의 반도체 장비 사업부를 모태로 한다.
풍산그룹이 사업재편 과정에서 매각에 나서자 2017년 사모펀드(PEF) 운용사 크레센도에쿼티파트너스(크레센도)가 100억 원에 사들이면서 최대 주주가 됐다. 이후 분사돼 HPSP로 사명이 변경됐다.
HPSP는 2026년 8월14일 기준 계열사나 연결대상 종속회사가 없다.
HPSP의 최대주주는 2026년 8월14일 기준 주식 3280만 주(39.42%)를 들고 있는 히트2025홀딩스 유한회사다. 히트2025홀딩스 유한회사의 최대 출자자는 법인(프레스토제6호사모투자합자회사)이며, 프레스토제6호사모투자합자회사의 최대 주주는 제이엘씨파트너스주식회사다.
프레스토제6호사모투자합자회사는 크레센도가 설립한 회사다. 결국 크레센도가 실질적 최대 주주다.
2026년 8월14일 현재 HPSP의 이사회는 대표이사를 포함해 사내이사 2인, 기타비상무이사 1인, 감사위원회를 구성하고 있는 독립이사 2인등 총 5명의 이사로 구성돼 있다.
경영총괄을 맡고 있는 이기두와 김근영 CSO(전무)가 사내이사로, 김태영 크레센도 부대표가 기타비상무이사로 이사회에 포함돼 있으며 채희엽 성균관대학교 화학공학과 교수, 송종호 팔라티노 프라이빗에쿼티 대표이사가 사외이사로 이사회에 들어가 있다.
△실적 정체 흐름 나타나
고대역폭 메모리(HBM) 수요 증가와 반도체 미세 공정화 흐름 속에서도 HPSP가 실적 정체 흐름을 타고 있다.
2026년 상반기 누적 기준 매출 780억 원, 영업이익 444억 원, 당기순이익 490억 원을 거뒀다. 영업이익률은 56.9%를 기록했다.
전년 동기보다 매출은 11.5%, 영업이익은 6.1% 감소했다. 반면 당기순이익은 36.3% 증가했다.
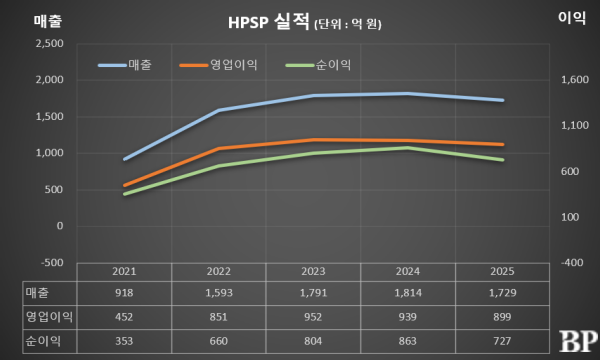
HPSP는 앞서 2025년 연결기준 매출 1730억 원을 거뒀다. 전년 1814억 원 대비 소폭 감소했다.
최근 4년간 매출추이를 보면 2022년 1593억 원, 2023년 1791억 원, 2024년 1814억 원으로 지속 성장세를 보이다가 2025년 주춤했다.
2025년 연결기준 영업이익도 899억 원으로 전년 영업이익 939억 원 대비 줄었고 당기순이익도 727억 원을 거두며 전년 863억 원에서 감소세를 보였다.
글로벌 반도체 제조사들의 미세 공정 투자 확대와 고압 수소 어닐링 장비에 대한 지속적인 수요가 뒷받침되며 이어져온 실적 성장이 반도체 업황의 주기적인 사이클 변화에 따른 일시적 조정기에 들어섰다는 분석이 나왔다.
HPSP의 매출, 영업이익, 순이익 모두 완만하게 낮아지는 모습을 보이고 있다.
△김재현 한화세미텍 전 대표 영입
HPSP가 2026년 8월 신임 각자대표이사로 김재현 한화세미텍 전 대표를 내정했다.
HPSP는 이에 따라 이기두와 각자대표 체제로 전환된다.
글로벌 반도체 장비 시장의 기술 지배력을 공고히 하고 사업 확장 가속화를 위한 조치다.
김재현 신임 대표는 반도체 전공정·후공정 장비 분야를 두루 경험한 기술 경영 전문가다.
서울대학교 조선해양공학과를 나와 미국 매사추세츠공과대학교(MIT) 기계공학 석·박사 학위를 취득했다. 반도체 장비 관련 국내외 특허를 다수 보유하고 있다.
최근까지 한화세미텍 대표로 재직하며 전사 손익관리와 중장기 전략을 수립했다. 글로벌 고객사 대상 영업과 기술 협력 네트워크 구축도 총괄했다. 한화푸드테크에서도 근무했다.
한화 그룹 전에는 원익IPS에서 연구개발(R&D) 총괄, 박막 증착 사업부장, 제품개발본부장으로 재직했다.
화학기상증착(CVD), 원자층증착(ALD), 메탈, 에피(Epi), 확산(Diffusion) 등 장비와 공정 개발 조직을 이끌었다.
어플라이드머티어리얼즈(어플라이드) 코리아, 삼성전자 팹장비개발팀, 미국 램리서치 등도 거쳤다.
HPSP는 “김 신임 대표는 전·후공정을 아우르는 기술 전문성과 최선단 고객사와 높은 신뢰 관계, 뛰어난 실행력을 겸비하고 있다”며 “각자대표 체제 전환으로 기술 지배력을 강화하고, 고객 다변화와 신규 사업 영역 확대를 강화한다”고 밝혔다.
김재현 대표는 향후 임시 주주총회와 이사회 승인을 거쳐 선임이 최종 확정된다.
△삼성·SK에 D램용 장비 납품
HPSP가 2027년 삼성전자와 SK하이닉스에 D램용 장비 납품이 유력하다는 언론보도가 나왔다.
2026년 7월1일 한국경제TV는 HPSP가 삼성전자와 SK하이닉스에 납품을 위한 D램용 장비 테스트를 진행하고 있으며 빠르면 2027년 긍정적 결과를 기대하고 있다고 보도했다.
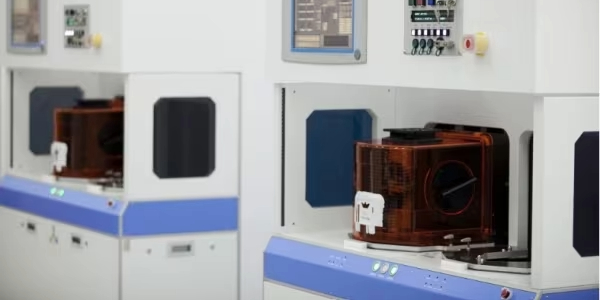
HPSP가 삼성전자와 SK하이닉스에 납품을 준비하는 장비는 고압수소어닐링(HPA) 장비로 고압 수소를 활용해 반도체 웨이퍼 표면의 미세한 결함을 개선하는 장비다. 해당 장비 부문에서 HPSP는 글로벌 1위의 위상을 갖고 있다.
D램과 HBM, 파운드리 공정은 미세화될수록 높은 온도에 취약해진다. HPA는 압력을 활용하기 때문에 열 손상이 적어 첨단 공정에 유리하다.
현재 삼성전자와 SK하이닉스는 HBM4E 샘플 출하를 마치고 양산을 준비하고 있다.
보도에 따르면 HPSP는 HBM4E에 적용되는 1d(10나노급 7세대) D램용 HPA 장비를 테스트 중인 것으로 확인됐다.
삼성전자와 SK하이닉스는 그동안 낸드플래시용 HPA 장비를 도입해 사용해왔다.
HPSP의 HPA 장비는 주로 파운드리와 로직 공정에서 쓰였으나 메모리 반도체 분야까지 적용 범위를 넓히고 있다.
실제로 2026년 낸드플래시용 HPA 장비를 4개 고객사에 공급을 예정하고 있다.
HPSP는 파운드리는 10나노 이하, D램은 1d 이하 공정으로 적용이 확대될 것으로 바라봤다.
△이기두 크레센도 대표, 매각 접고 HPSP 직접 경영나서
크레센도에쿼티파트너스 대표로 있는 이기두가 핵심 포트폴리오 회사인 HPSP의 직접 경영에 나섰다.
2024년 경영권 매각에 나섰던 데서 선회해 중장기 보유를 통한 기업가치 제고 전략을 구사하고 있다는 분석이 나왔다.
HPSP는 2026년 6월25일 임시 주주총회과 이사회를 거쳐 이기두 크레센도 대표를 사내이사로 선임했다.
이기두가 크레센도의 투자 포트폴리오 기업들 중에서 대표이사를 맡는 것은 이번이 처음이다.
이춘흥 전 대표는 일신상의 사유로 사임했다.
크레센도는 사모펀드 운용사로 HPSP의 실질적 최대 주주다.
HPSP의 최대 주주는 히트2025홀딩스 유한회사이고 히트2025홀딩스 유한회사의 최대 출자자는 프레스토제6호사모투자합자회사이다. 프레스토제6호사모투자합자회사는 크레센도가 설립한 회사다.
2017년 풍산의 반도체 장비 사업부를 분할 인수해 사명을 HPSP로 바꿔단 뒤 고압 수소 어닐링 분야에서 독보적 기술력을 가진 장비사로 성장했다.
이기두는 인수 당시인 2017년부터 HPSP 기타비상무이사로 이사회에 참여해왔다.
회사는 이기두의 HPSP 대표이사 선임을 책임경영 강화를 위한 조치라고 설명했다.
HPSP는 지속적인 성장 가도를 달리고 있는 중요한 전환점이라는 점도 강조했다.
앞서 크레센도는 2024년부터 HPSP 경영권 매각을 추진했다.
당시에도 시가총액이 3조 원을 넘기며 전체로선 매각규모가 너무 커지자 두 차례의 지분 매각 후 회사를 더 가져가겠다는 의지를 보였다.
2026년 1월과 2월 기존 보유 지분 39% 중 시간외대량매매(블록딜)로 각각 9.05%, 10.01% 총 19.06%를 처분하면서 크레센도는 6132억 원에 달하는 현금을 손에 넣게 됐다.
다만 20.46% 가량으로 낮아진 지분율에서 추가 매각이 발생할 경우 경영권이 흔들릴 수 있다는 시장의 우려가 제기됐다.
IB업계에선 선을 그었다. 적어도 당분간은 크레센도가 지분 추가 매각에는 나서지 않을 것으로 바라봤다.
△일론 머스크의 ‘테라팹’에 장비 공급
HPSP가 일론 머스크가 추진하는 테라팹(Tera fab) 프로젝트에 참여한다는 언론보도가 나왔다.
2026년 6월8일 더벨은 반도체업계의 전언을 빌어 최근 머스크 테슬라 CEO가 추진 중인 초대형 반도체 제조기지 프로젝트 테라팹에 넣을 관련 장비로 HPSP의 고압수소어닐링(HPA) 장비가 선정돼 HPSP가 공식 구매주문서를 받았다고 실었다.
장비인도는 2027년 상반기 정도로 예정됐다.
업계에선 테슬라가 파운드리와 관련 연구개발(R&D) 테스트 용도로 HPSP에 장비 납품을 요청한 것으로 봤다.
HPSP는 글로벌 HPA 시장 1위 기업이다. 대만 TSMC와 미국 인텔 등이 모두 HPSP의 오랜 고객사다. 테슬라측에서 장비를 발주하게 된 배경도 그 때문으로 봤다.
테라팹이 본격 가동되면 HPSP가 양산 장비를 공급하게 될 가능성은 대단히 높아진다. 전문가들은 테슬라의 테라팹이 인텔의 파운드리팹을 그대로 따라하는 방식이라 인텔에 장비를 공급해 온 HPSP를 굳이 제외하고 갈 이유가 없다고 보고 있다.
HPSP와 테슬라는 또다른 인연도 갖고 있다.
HPSP의 사실상 최대 주주인 크레센도에쿼티파트너스는 HPSP를 2026년 6월부터 새로 이끌게 된 이기두가 피터 틸 팔란티어 회장과 공동으로 설립한 사모펀드 운용사다. 펀드를 조성하면 일정 금액을 틸 회장이 출자하는 방식이다.
틸 회장은 2008년 스페이스X 파산 위기 당시 파운더스 투자를 통해 상황을 모면하게 해준 인연이 있다.
△임직원 주식 보상 위해 자사주 처분
HPSP가 2026년 5월 임직원을 대상으로 한 주식 보상 제도(RSU)와 스톡옵션 행사에 따른 보상 목적으로 자기주식을 처분했다.
이번에 처분된 주식은 보통주 총 8만6969주 규모였으며 처분가액은 24억9354만 원이었다.
주식 처분은 임직원 9명을 대상으로 자기주식 계좌에서 대상자의 증권계좌로 직접 대체 입고하는 방식으로 이루어졌다.
처분가액의 산정은 각 처분일의 한국거래소 종가 및 스톡옵션 행사가격을 기준으로 결정했다.
이번 자사주 처분 후 HPSP의 자기주식 보유량은 2026년 5월29일 기준 94만5751주가 됐다.
총발행주식 수(8230만 주) 대비 1.1% 수준으로 해당 자사주의 취득가액 기준 총액은 298억7967만 원이다.
△기업가치 제고 계획 발표
HPSP가 2026년 4월30일 기업가치 제고 계획을 공시하고 주주환원 확대 의지와 장기적인 성장 비전을 제시했다.
HPSP는 기업 체질 개선을 위한 주주환원, 장기 매출 확대, 재무지표 최적화, ESG 경영 강화를 4대 핵심 목표로 설정했다.
HPSP는 성장 전략의 일환으로 기존 시장 지위 강화와 함께 차세대 신장비 개발 및 후공정 시장 진출을 적극 추진한다는 방침을 내놨다. 이를 통해 장기적인 매출 성장 동력을 확보하고 ESG 경영과 주주 소통을 병행해 기업 가치를 높이겠다는 전략을 갖고 있다.
주주환원 측면에서는 HSPS는 조세특례제한법에 따른 고배당기업 요건을 충족하고 있다.
HPSP의 2024년 배당소득은 482억1920만 원, 2025년 이익배당금액은 404억3715만 원 규모였다. 2025년 배당성향은 55.66%다. 2024년 대비 16.1% 낮아졌다.
△한미반도체와 곽동신 HPSP 공동투자 4795억 수익
한미반도체와 곽동신 한미반도체 회장은 HPSP 주식에 투자해 4795억 원의 수익을 낸 것으로 나타났다.
한미반도체와 곽 회장은 앞서 2021년 6월 이사회 결의를 통해 각 375억 원씩 총 750억 원을 HPSP에 공동투자 했으며, 총 25%의 지분으로 당시 HPSP의 2대 주주가 됐다.
그 뒤 2023년 3월부터 주식을 순차적으로 매도해왔으며 2026년 1월 남은 주식 0.29%(24만1780주)를 내다 팔아 모두 4795억 원의 누적 수익을 실현했다.
투자원금 750억 원 대비 639.3%의 수익률을 냈다. 한미반도체는 매각 대금을 사업 경쟁력 강화에 활용한다는 계획을 밝혔다.
곽동신 회장이 HPSP에 투자를 단행한 배경엔 피터 틸 팔란티어 창업자와 인연이 있었다.
피터 틸 팔란티어 회장은 글로벌 사모펀드 크레센도에쿼티파트너스를 통해 2013년 한미반도체에 투자하며 곽 회장과 인연을 맺었다.
곽 회장과 피터 틸 회장은 라인넥스트를 통해 투자 협력을 계속하고 있다. 라인넥스트는 라인야후(LY)의 관계사로, 글로벌 웹3.0 사업을 선도하고 있다.
피터 틸은 2023년 크레센도를 통해 라인넥스트에 2천억 원가량을 투자했으며, 이는 아시아 블록체인 업계 중에서 최대 규모였다. 곽 회장도 2024년 라인넥스트에 310억 원을 투자하며 8.5% 지분을 확보했다.
△코스닥시장 글로벌 기업 신규 지정
HPSP는 2024년 6월11일 한국거래소로부터 코스닥시장 글로벌 기업에 지정됐다.
코스닥시장 글로벌 기업은 전체 코스닥시장에 상장된 법인 중 재무 실적과 기술력 등이 인정되고 기업지배구조가 우수한 기업을 대상으로 지정한다.
코스닥 우량 기업들을 모아놓은 ‘코스닥 글로벌’ 세그먼트가 출범한 2022년 11월 이후 거래소가 연 1회 지정한다.
거래소는 시장평가와 경영성과, 지배구조 등 지정기준 충족 여부를 심사해 코스닥 글로벌 기업 지정과 유지 여부를 결정한다.
지정된 기업은 코스닥 글로벌 세그먼트 지수에 편입돼 상장지수펀드(ETF), 지수선물의 구성 종목으로 들어간다. 대표적인 ETF로는 ‘KODEX 코스닥글로벌’등이 있다.
거래소는 지정기업에 코스닥 글로벌 세그먼트 엑스포, 해외 IR(투자설명회) 콘퍼런스, ESG(환경·사회·지배구조) 포럼 참가 및 영문 공시서비스 등을 통한 기업 밸류업을 지원한다.
△세계 최대 반도체 연구소 imec과 공동연구개발 협약
HPSP는 2024년 1월10일 세계 최대 반도체 연구소인 imec과 고압어닐링공정(HPA) 및 고압산화공정(HPO)에 대한 연구개발을 강화하는 공동연구개발 프로젝트 협약을 체결했다.
HPSP는 세계 첫 고압 어닐링 기술 회사다. 고압수소어닐링 장비는 반도체 소자의 계면의 결함을 제거해 트랜지스터의 성능 및 신뢰성을 향상하는 장비로 HPSP가 유일하게 전세계에 공급하고 있다.
기존의 고온어닐링장비가 10나노미터(nm) 이하의 선단공정에서 사용이 제한되는 데 반해, HPSP 고압수소어닐링장비는 상대적으로 낮은 공정온도에서 고압과 고농도의 수소를 활용해 어닐링을 진행함에 따라 최선단공정(2nm 이하)까지 적용할 수 있는 장점이 있다.
HPSP는 협약을 통해 유럽 최대 반도체연구소 imec과 손잡고 신규 고압 공정 장비 개발을 촉진하는 데 힘을 보태기로 했다.
△코스닥 상장
HPSP는 2022년 7월15일 코스닥 시장에 상장됐다.
상장 첫날 장 초반 소위 ‘따상’(공모가의 두 배에 시초가를 형성한 뒤 상한가를 치는 경우)을 기록했다. 시초가는 이날 오전 공모가(2만5천원) 두배에 달하는 5만 원에 형성됐다.
이후 주가는 가격제한 폭인 6만5천 원까지 치솟았으나 하락세로 돌아서며 시초가 대비 13.5% 떨어진 4만3250원에 거래를 마감했다. 공모가 대비 73% 상승한 가격이다.
HPSP는 2022년 6월29~30일 기관 투자자들을 대상으로 수요예측을 실시해 공모가를 2만5천원으로 확정했다.
HPSP는 전체 공모 물량 300만 주 가운데 우리사주조합 물량 36만6천주와 일반 청약 물량을 제외한 188만4천주(전체 물량의 62.8%)에 대해 수요예측을 실시한 결과, 총 1577개 기관이 참여해 1511.36대 1의 경쟁률을 기록했다.
수요예측 참여 기관 중 100%(미제시 1.14% 포함)가 희망공모가 밴드(2만3천~2만5천원) 상단 이상으로 공모가를 적어내는 등 좋은 평가를 받았다.
2만5천원으로 공모가를 확정한 HPSP는 2022년 6~7일 공모 물량의 25%인 75만 주에 대해 일반 투자자 대상 청약을 받았다.
△피터 틸 투자 받아 크레센도 설립
이기두는 홍콩계 PEF 운용사 엑셀시어의 한국대표를 지내는 등 아시아권 IT기업 투자 경험이 풍부한 인물이다.
미국 메사추세츠공과대학(MIT) 재료공학박사 출신으로 글로벌 컨설팅 회사 맥킨지엔컴퍼니에서 콜버그크래비스로버츠(KKR), 베인캐피털, 실버레이크 등 글로벌 PEF들의 자문을 수행하던 중 PEF 분야에 자신도 발을 들였다.
이기두는 2012년 아시아 투자를 고민하던 피터 틸 팔란티어 창등의 투자를 받아 사모펀드(PEF) 옥타브캐피탈매니지먼트(현 크레센도에쿼티파트너)를 설립했다. ㅍ
옥타브캐피탈매니지먼트는 이후 아시아 지역 기반의 PEF 운용사로 하이테크 기술 기반 제조 기업에 투자를 집중해왔다.
2015년 사명을 옥타브캐피탈매니지먼트에서 크레센도에쿼티파트너스로 바꿨다.
크레센도의 투자성과 중 가장 주목을 끌었던 건 2013년 6월 투자를 진행한 한미반도체로 370억 원 가량을 투입해 1년 만에 40%의 연환산내재수익률(IRR)을 올렸다.
주요 투자 성공 사례를 보면 2014년 4월 영국의 정보기술(IT)업체 레어드PLC와 공동으로 국내 금형 사출 전문업체 ‘모델솔루션’을 약 800억 원에 인수했고 신장비 케이스 제조업체인 서진시스템에 203억 원을 출자해 지분 약 20%를 확보했다.
서진시스템은 통신장비부터 조명, 휴대폰, 자동차 엔진에 이르기까지 다양한 알루미늄 합금 케이스를 생산해 삼성전자와 금호전기, GM 등 국내외 30여 개 회사에 납품 중이다.
2017년에는 풍산으로부터 반도체 장비 사업부를 100억 원을 들여 인수하고 HPSP를 출범시켜 시총 4조원 대의 핵심 반도체 장비업체로 키웠다.
2020년에는 소프트웨어 기반 모션 컨트롤러 업체인 모벤시스에, 2017년에는 한글과컴퓨터에 각각 500억 원을 투자했다.
2022년 3월 사모펀드(PEF) 스카이레이크와 함께 코스닥 바이오기업 메디포스트에 대한 800억 원 투자를 단행했다.
세계 최초의 타인 줄기세포 기반 무릎 연골 치료제인 카티스템을 2012년부터 국내에 시판하며 해외 진출을 노리고 있었다.
다만 메디포스트는 2021년 당시 매출 613억 원에 영업손실 107억 원을 내던 상황이었다.
인수 이후 크레센도는 메디포스트의 경영 효율화에 돌입했다. 사업 구조조정을 통해 2024년 매출 741억 원, 영업이익 37억 원을 거뒀다.
2026년에는 크레센도얼터너티브매니지먼트를 통해 벤처캐피탈(VC) 진출을 추진하고 있다.
크레센도에쿼티파트너스의 자회사인 크레센도얼터니티브매니지먼트는 2026년 5월12일 유상증자를 통해 자본금을 20억 원으로 확대했다.
중소벤처기업부에 벤처투자회사 등록을 하기 위한 것으로 벤처투자회사 등록 최소 자본금 요건이 20억 원을 마련하기 위해서였다.
크레센도에쿼티파트너스의 VC 진출 추진에 대해선 업계는 이례적이라는 평가를 내놨다.
이에 PE업계 펀드레이징과 회수 시장이 모두 경색된 만큼, 초기 투자 영역 확대와 정책자금 접근성 확보를 동시에 노린 전략적 행보로 풀이됐다.
크레센도에쿼티파트너스는 전통적 바이아웃 하우스와는 차별성을 보이고 있다. 가장 큰 특징은 기술 기반 성장기업을 대상으로 투자를 진행하고 육성한다는 점이다. 반도체 기업 HPSP 투자 건이 대표적이다.
△HPSP가 걸어온 길
2005년 10월 풍산마이크로텍의 장비사업팀에서 출발했다.
2017년 3월 풍산에서 분사해 에이치피에스피(HPSP Co.,Ltd)가 설립됐다.
2017년 4월 풍산 장비사업부문을 양수했다.
2020년 4월 경기도 수원시 신공장으로 확장 이전했다.
2022년 7월 코스닥에 상장했다.
2024년 3월 경기도 화성시 동탄 신사옥으로 확장 이전했다.