


올해 수주목표를 일찌감치 달성했을 뿐 아니라 재무구조도 경쟁사보다 우수해 높은 경쟁력을 지닌 것으로 분석됐다.
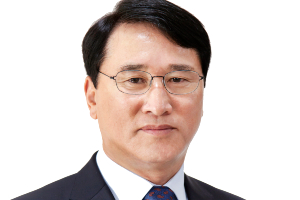
| ▲ 한영석 현대중공업 대표이사 부회장. |
김용민 케이프투자증권 연구원은 19일 현대중공업 목표주가를 13만2천 원, 투자의견을 매수(BUY)로 각각 제시했다.
18일 현대중공업 주가는 10만6천 원에 거래를 마쳤다.
김 연구원은 “현대중공업은 올해 3분기 말 기준으로 이미 연간 수주목표를 초과 달성했다”며 “또 경쟁사와 비교해 양호한 재무건전성을 기반으로 사업 확장 자유도가 높으며 추가적 자본확충 위험(리스크)도 없다”고 바라봤다.
현대중공업은 올해 1분기부터 3분기까지 신규수주 90억 달러로 올해 수주목표 달성률 140.8%를 보였다.
특히 선박 건조가격이 급등한 2분기와 3분기에 수주가 집중된 것으로 파악됐다.
현대중공업은 과거 수주 부진과 강재 가격 인상에 따른 대규모 공사손실충당금 반영 탓에 올해는 저조한 실적을 거둘 것으로 예측됐다.
다만 올해 확보한 일감이 본격적으로 실적에 반영되는 2023년부터 눈에 띄는 수익성 개선을 나타낼 수 있을 것으로 전망됐다.
게다가 2024년 상반기까지 일감을 확보해 앞으로도 수익성 위주의 선별수주가 가능할 것으로 예상됐다. 조선사는 슬롯(선박 건조시설)이 차 있을수록 선사와 협상에 유리하다.
현대중공업은 3분기 말 부채비율 144%, 2분기 말 순차입금비율 34.9%를 나타냈다. 이는 국내 대형조선3사 가운데 가장 우수한 수준이다.
김 연구원은 “조선사들은 앞으로 스마트야드, 친환경선박, 자율운항시스템 등을 개발하기 위해 추가적 자금이 필요하다”며 “이런 상황에서 현대중공업의 재무건전성은 확실한 경쟁력으로 부각될 것이다”고 바라봤다.
현대중공업은 올해 연결기준으로 매출 7조9040억 원, 영업손실 3950억 원을 낼 것으로 전망됐다. 지난해보다 매출은 5% 줄어들고 영업손실을 내며 적자전환하는 것이다. [비즈니스포스트 장상유 기자]




